
La reforma fiscal 2027 centra su estrategia recaudatoria en la fiscalización, el control operativo y la trazabilidad de operaciones, manteniendo sin cambios las tasas generales del ISR (30%) e IVA (16%). Su pilar principal es el Capítulo X de la LISR, enfocado en restringir las deducciones autorizadas y acotar la amortización de pérdidas al 50% de la utilidad fiscal para personas morales con ingresos superiores a $50 MDP. Asimismo, busca anticipar el flujo de caja del Estado incrementando la base de los pagos provisionales mediante factores multiplicadores de 1.0658 o 2.6162. Finalmente, refuerza la recaudación reduciendo al 20% el límite a la deducción de intereses netos, depurando el cálculo de las cuentas fiscales (CUCA y CUFIN) y condicionando la deducibilidad de los pagos al extranjero al entero de la retención y su pago efectivo.
Los principales cambios se centran en:
1. Control de Deducciones Autorizadas (Capítulo X LISR)
- Ámbito de aplicación (art. 78-A): Sujetos obligados que reúnan tres condiciones simultáneas: ser personas morales residentes en México, registrar ingresos acumulables superiores a $50,000,000 de pesos y determinar utilidad fiscal en el ejercicio.
- Límite y fórmula de deducción (art. 78-B):
- Si las deducciones autorizadas son iguales o menores al 96.67% de los ingresos acumulables, únicamente se permitirá deducir el 99.00% de dichas deducciones.
- Si las deducciones autorizadas superan el 96.67% de los ingresos acumulables, el límite máximo deducible en el ejercicio será del 96.67% de los ingresos acumulables.

El supuesto se elige comparando las deducciones con el 96.67% de los ingresos acumulables.
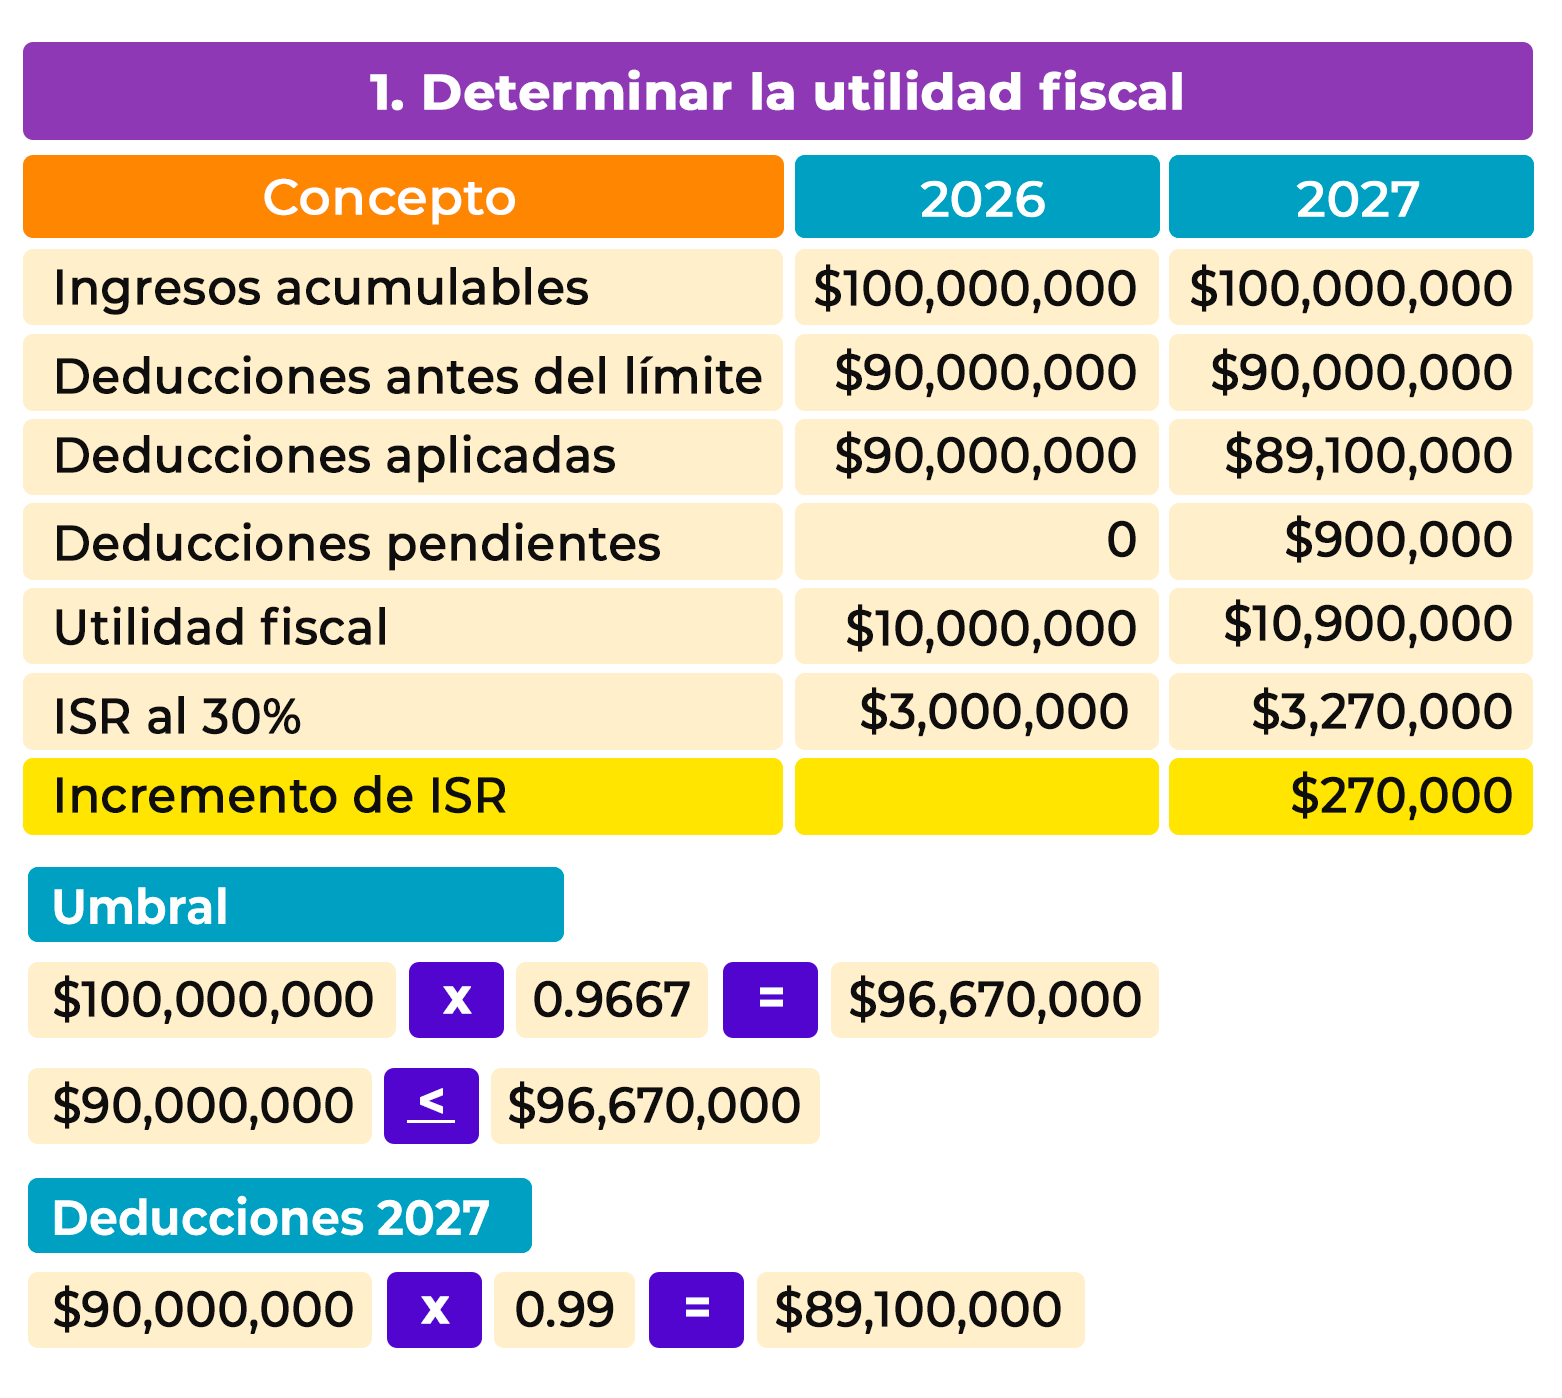
Ejemplo 1. Límite de deducciones. Deducciones dentro del umbral, comparativa 2026 y 2027.
Supuestos:
Ingresos acumulables: $100,000,000
Deducciones autorizadas: $90,000,00
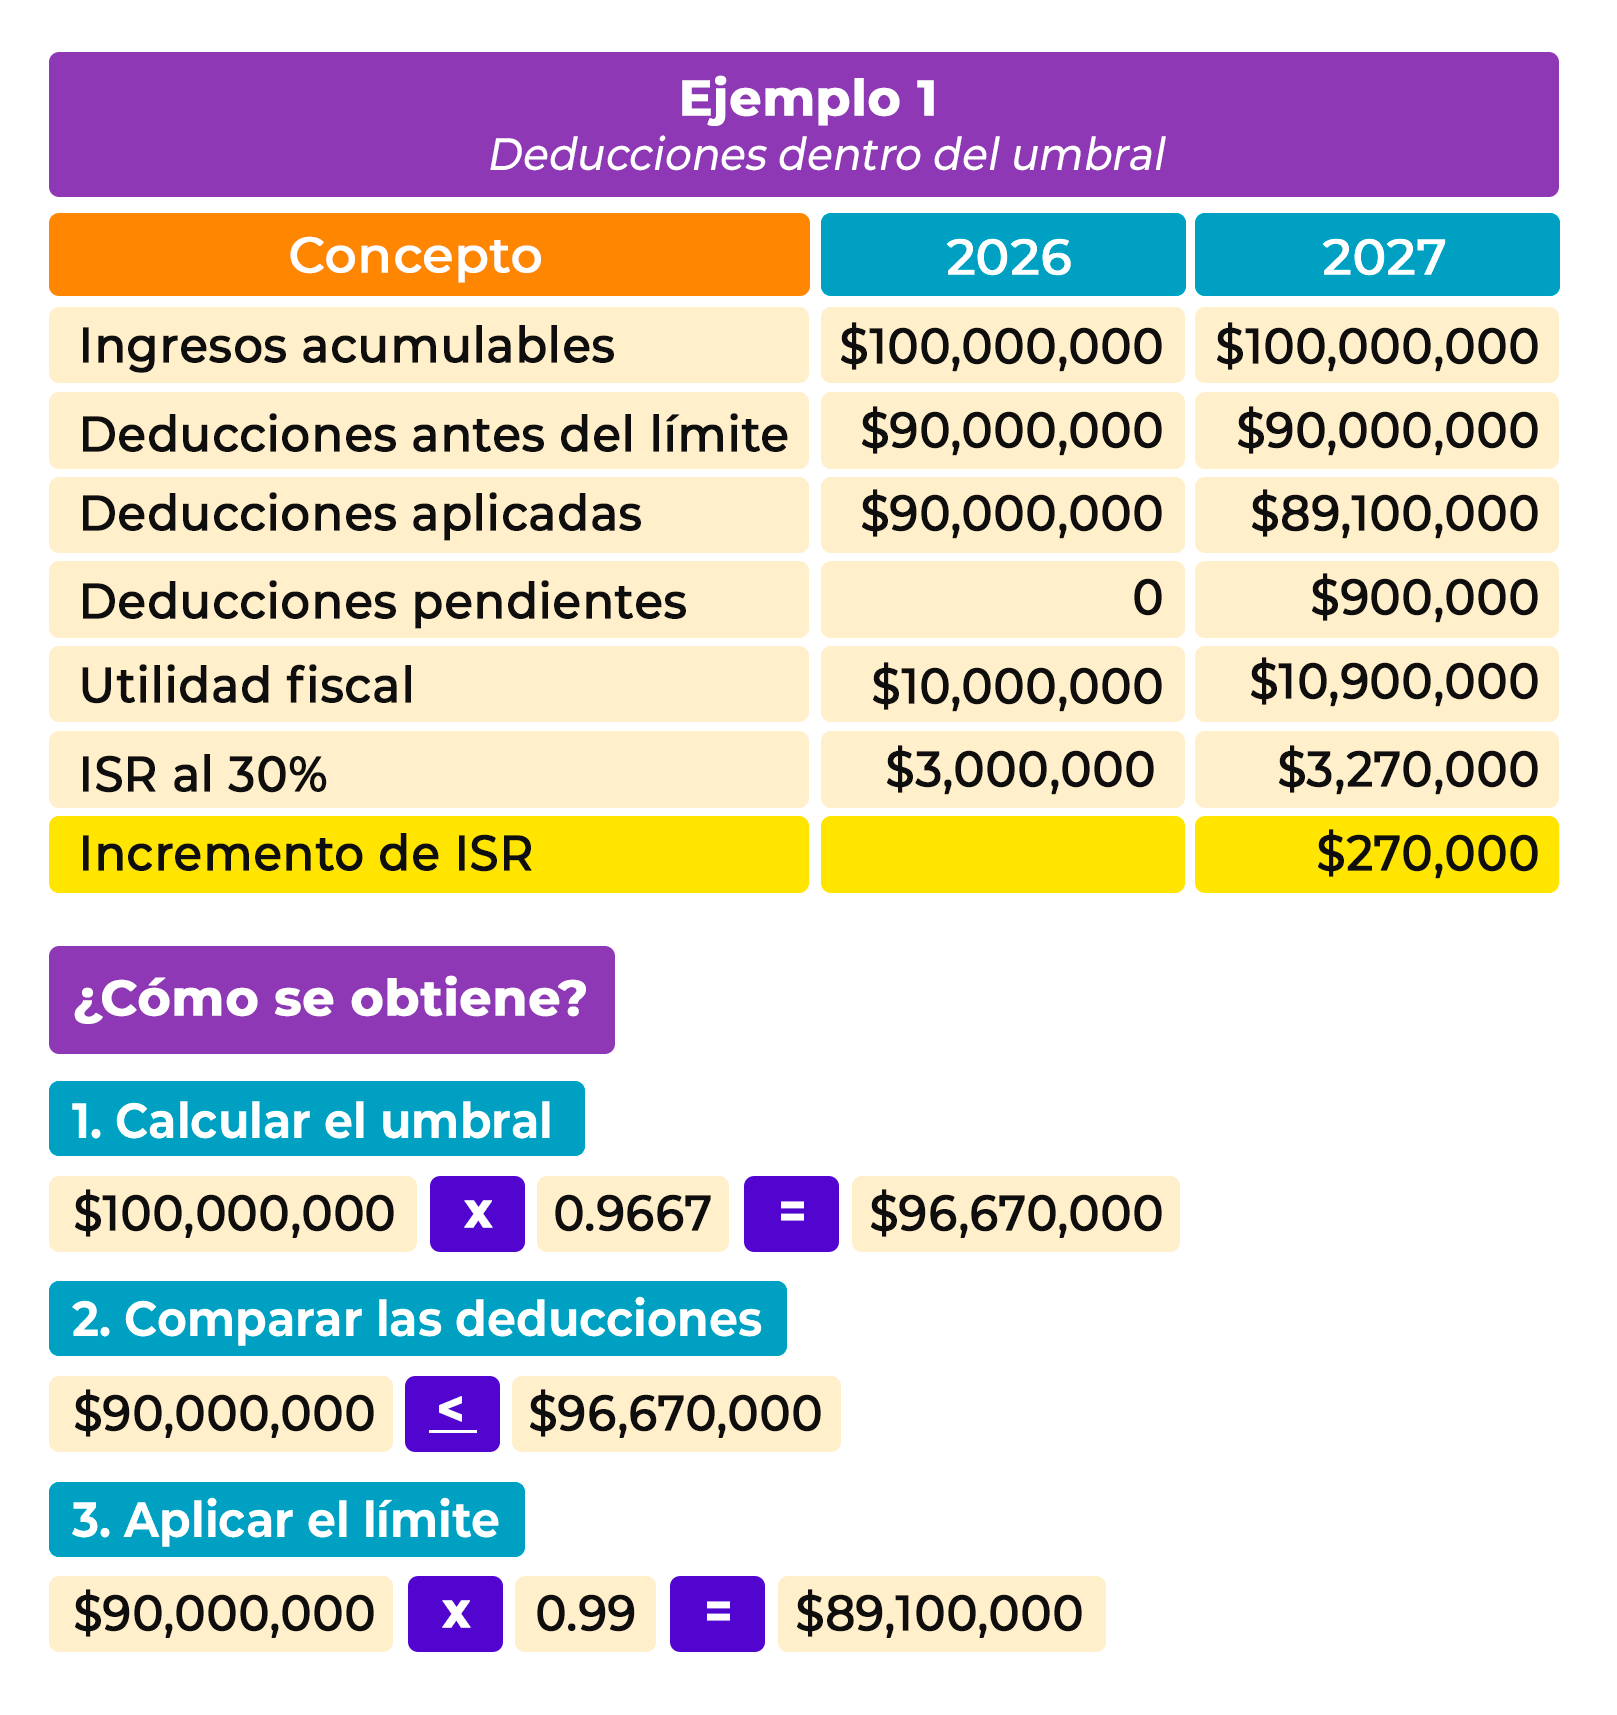
Sin pérdidas fiscales anteriores, PTU pagada ni otros ajustes.
En este supuesto se aplica deducciones autorizadas x 0.99.
Ejemplo 2. Límite de deducciones. Deducciones superiores al umbral, comparativa 2026 y 2027.
Supuestos:
Ingresos acumulables: $100,000,000
Deducciones autorizadas: $98,000,00
Sin pérdidas fiscales anteriores. PTU pagada ni otros ajustes.

En este supuesto se aplica ingresos x 0.9667; no deducciones x 0.99.
- Tratamiento del excedente diferido: El importe no deducido en el ejercicio se clasifica como deducción pendiente y se podrá amortizar en los 20 ejercicios siguientes. Es un derecho personal no transmisible por fusión o escisión y no se debe reclasificar como pérdida fiscal del artículo 57. Si no se disminuye pudiendo haberlo hecho, se perderá el derecho sobre ese monto.
$900,000 de deducciones pendientes. Línea de tiempo de los 20 ejercicios siguientes. Origen 2027
Proyección con INPC Hipotéticos. Sin aplicación del saldo.
2028 es el primer ejercicio de posible deducción; su declaración anual se presenta en 2029.
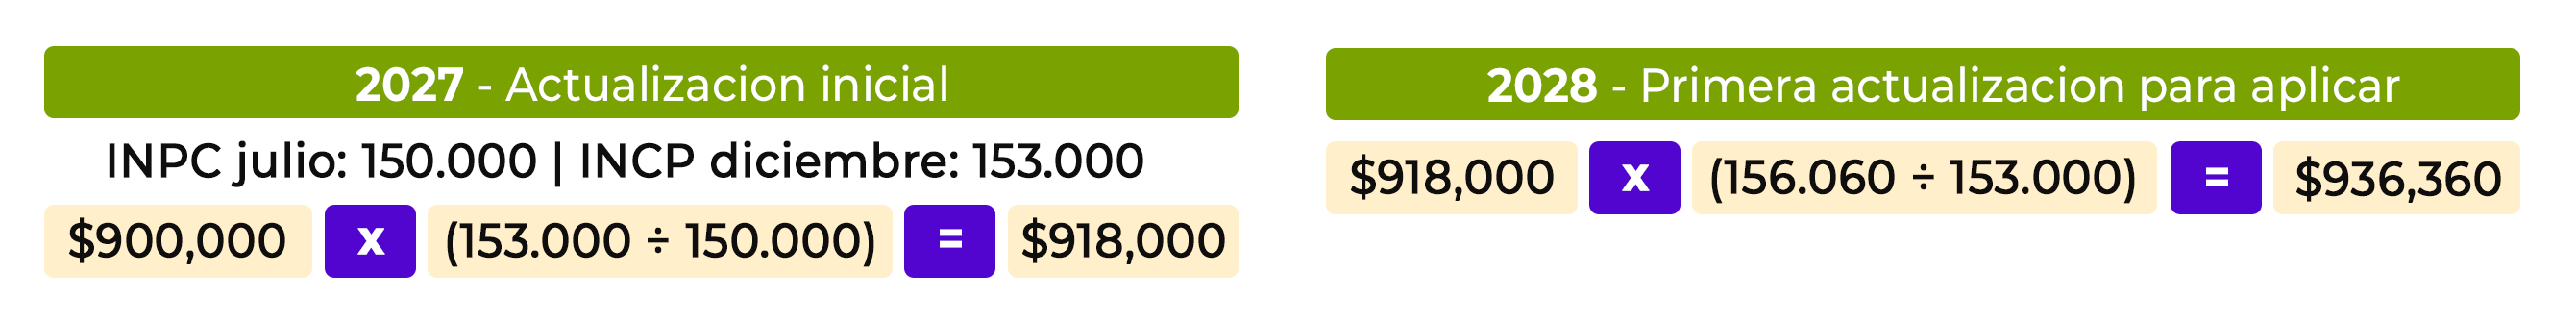
Se supone 2% de diciembre 2027 a junio 2028 y 4% anual entre los INPC de junio posteriores.
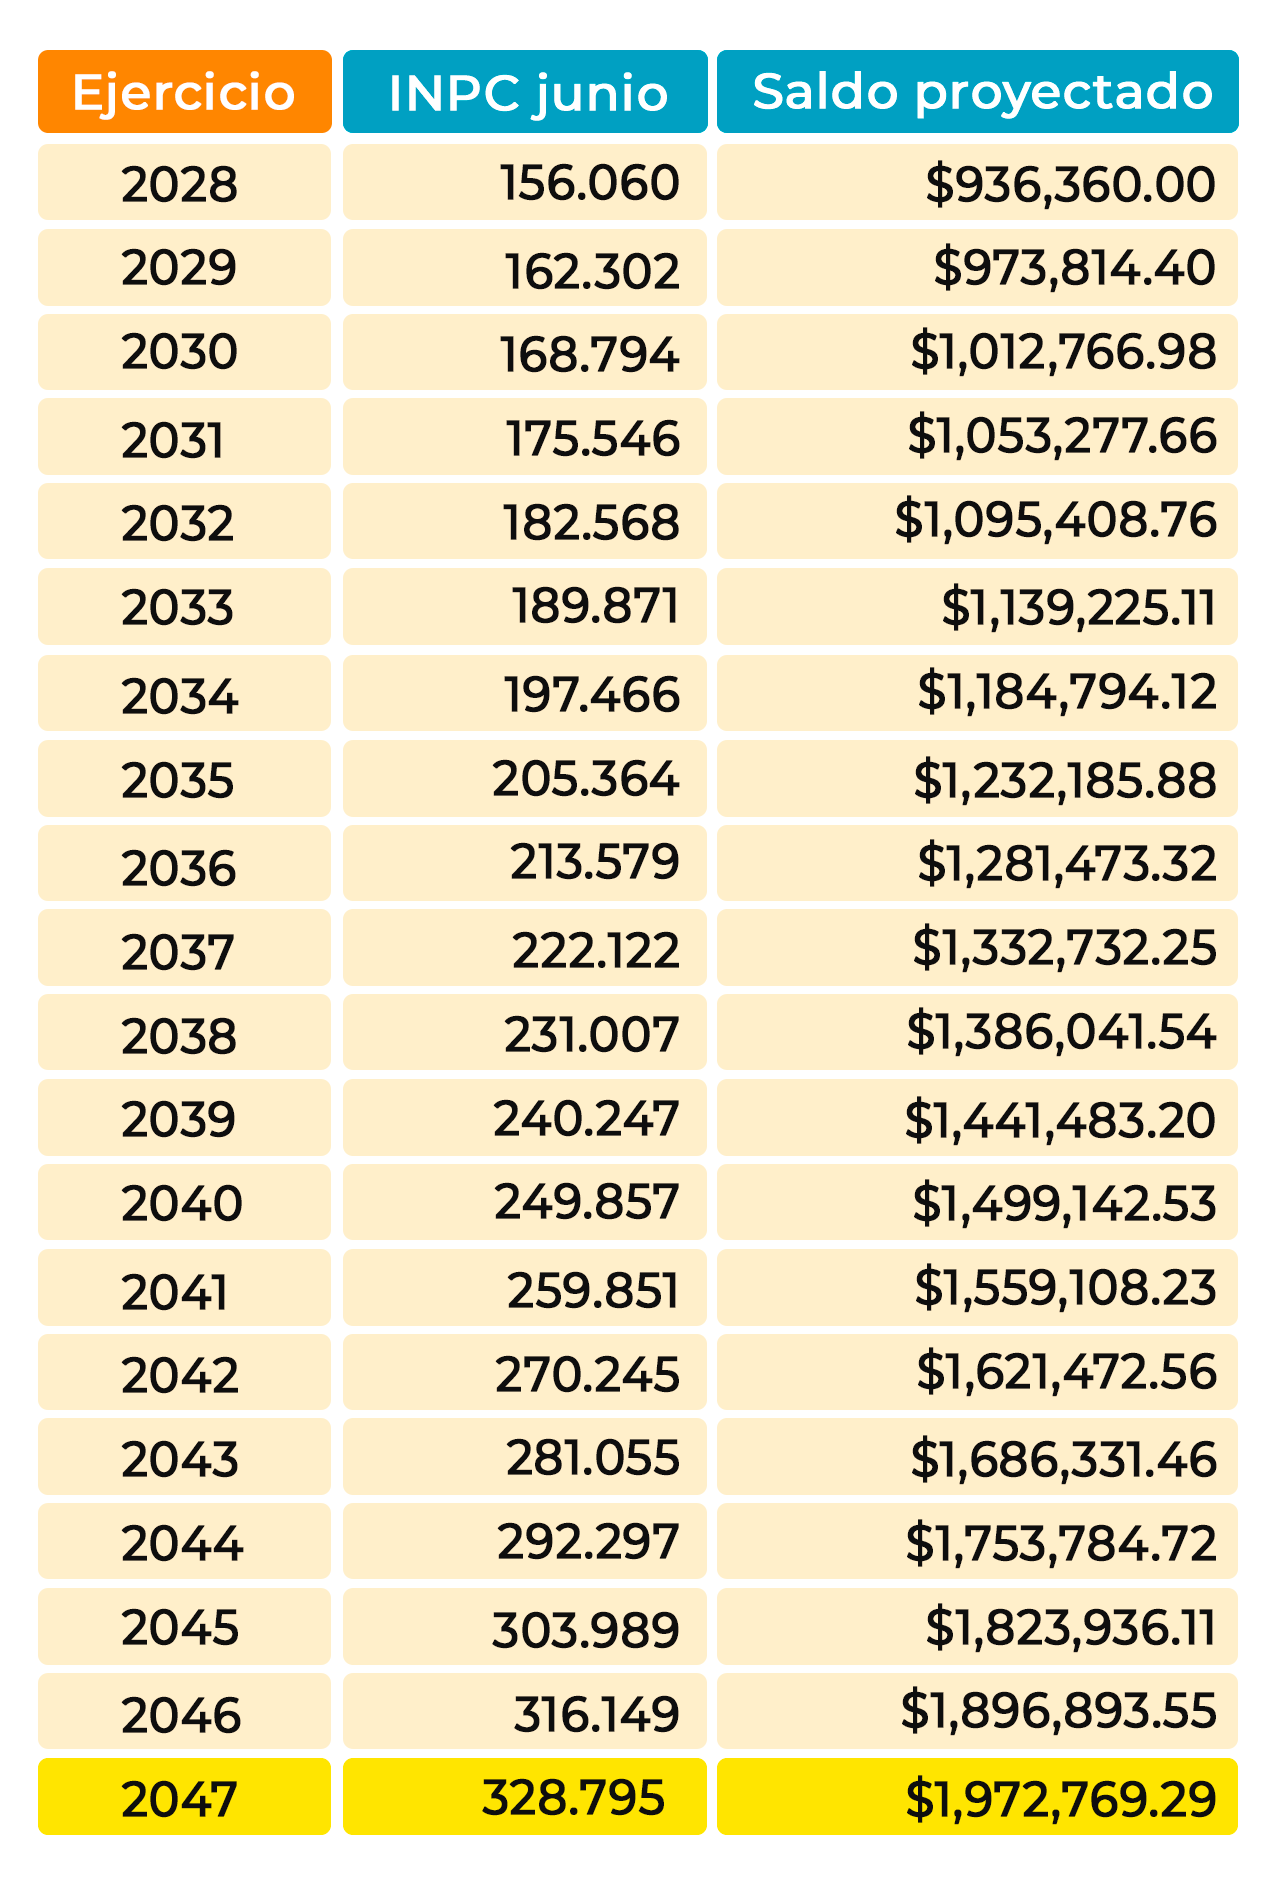
- Cada fila muestra cuánto valdría el saldo si se aplicara en ese año, sin disminuciones previas. No supone actualización anual obligatoria.
- Sin aplicaciones previas: saldo 2027 actualizado x (INPC junio del año elegido / INPC diciembre 2027)
- Los INPC se muestran redondeados; los saldos usan la serie hipotética sin redondar.
Actualizar no garantiza deducir: El saldo se suma a las deducciones del ejercicio y el conjunto se sujeta al límite.
Plazo: 2028 – 2047 La actualizacion no reinicia los 20 ejercicios. No son pérdidas fiscales
- Impacto en la PTU: La base gravable para la Participación de los Trabajadores en las Utilidades no se afectará por estos topes, calculándose conforme al artículo 9 ordinario.
- Exclusiones (art. 78-E): No aplican este mecanismo regímenes como coordinados, sector primario (AGAPES), maquiladoras (con salvedades por ventas nacionales) y a la industria automotriz terminal con depósito fiscal, empresas en quiebra, empresas de nueva creación (menos de 5 años con reglas antiabuso) y expendedores o comercializadores de gasolinas y diésel.
2. Control de Pérdidas Fiscales (art. 78-C y Transitorios)
- Tope de aplicación anual: Las personas morales dentro del mecanismo del Capítulo X solo podrán aplicar pérdidas fiscales de ejercicios anteriores hasta un máximo del 50% de la utilidad fiscal del ejercicio (calculada tras aplicar el tope de deducciones).
Pérdidas fiscales en la anual. Ejercicio completo: Comparativa 2026 y 2027
Ingresos acumulables: $100,000,000
Deducciones autorizadas: $90,000,000
Pérdidas fiscales anteriores suficientes.
Sin PTU pagada ni otros ajustes.
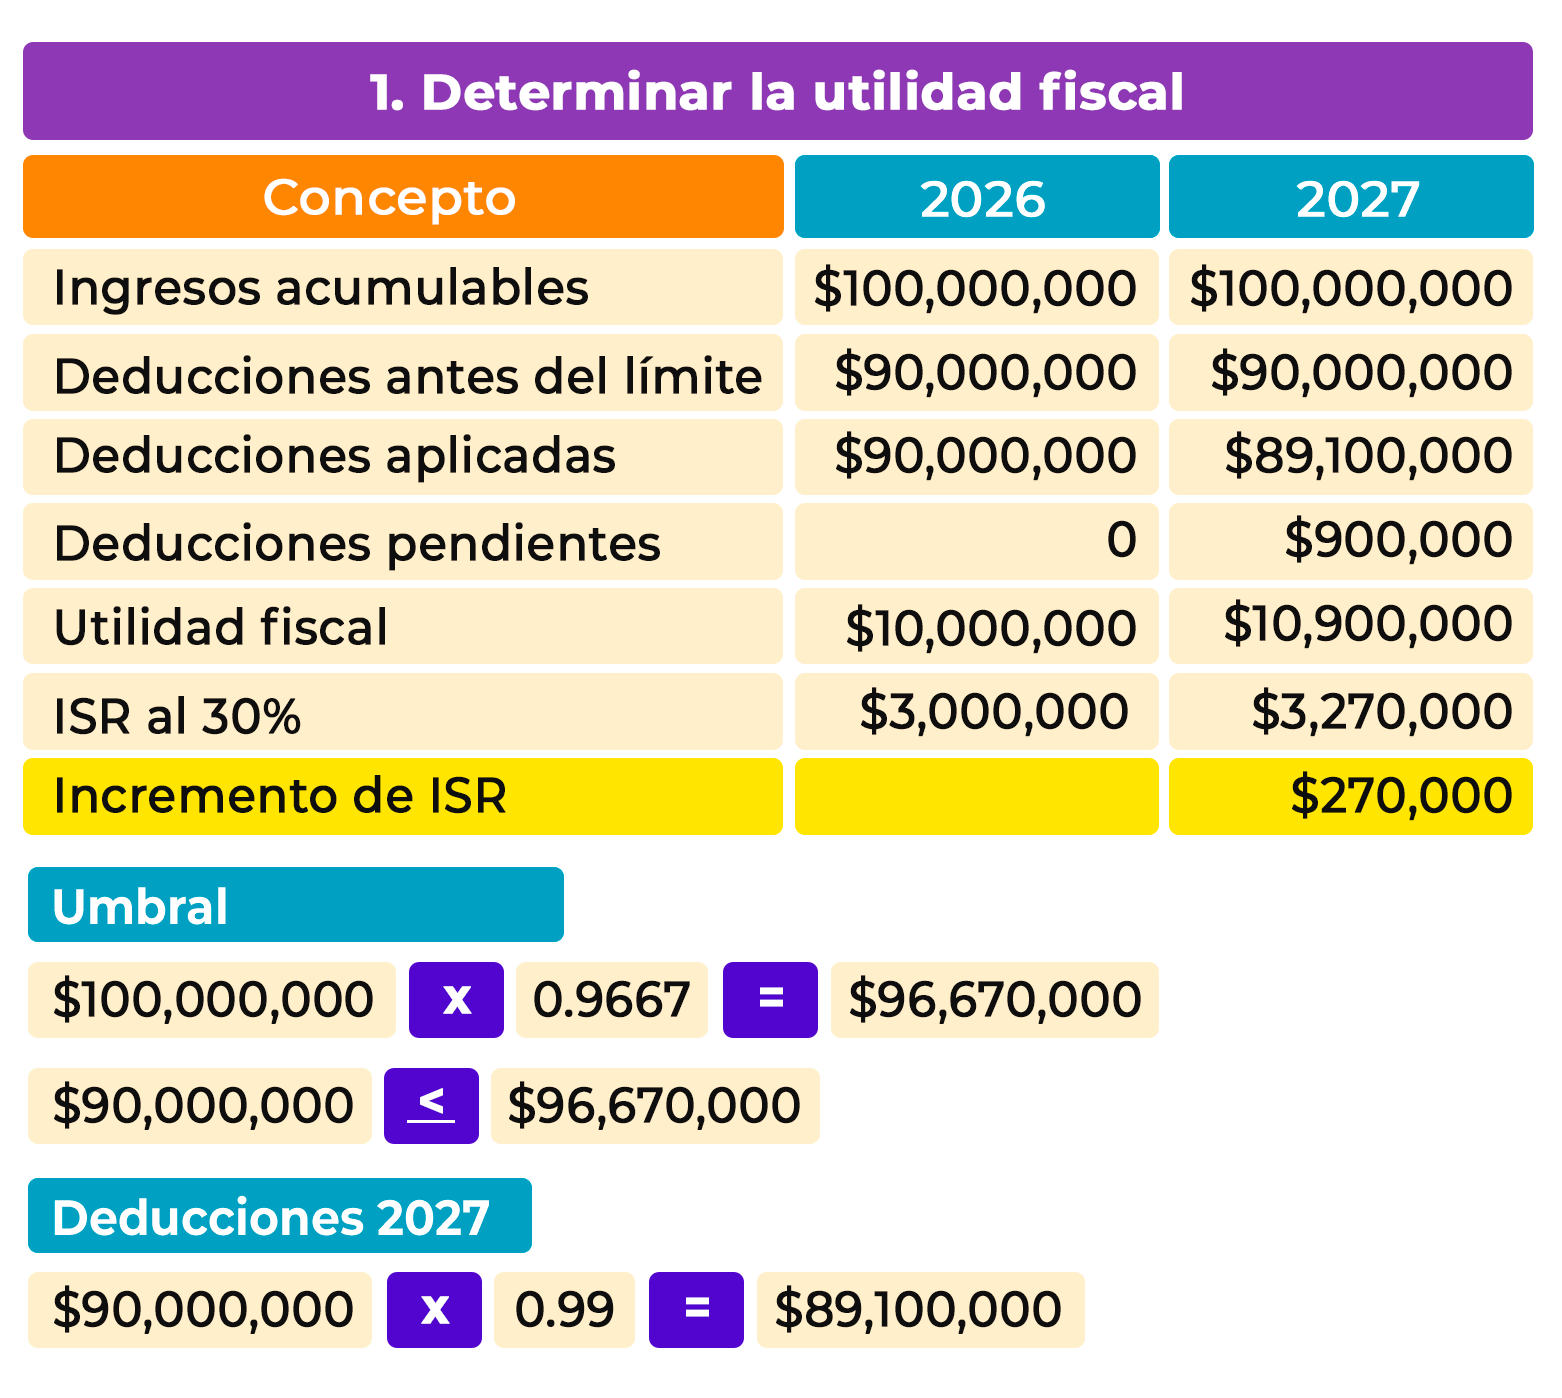
Ejemplo para contribuyentes sujetos a los límites. ISR antes de acreditamientos
Los $900,000 de deducciones pendientes se controlan por separado del saldo de pérdidas fiscales anteriores no aplicado.
- Plazo de amortización: El remanente de pérdidas no amortizado por este tope, así como las pérdidas generadas previo a 2027, contarán con un plazo extendido de hasta 20 ejercicios a partir de su generación para su amortización.
Pérdidas fiscales. Plazo para amortizar el remanente.
Límite anual del 50%. Control por año de origen.
Hasta 20 ejercicios siguientes al de generación de cada pérdida, para contribuyentes sujetos a esta mecánica.
Ejemplo de aplicación 2027:
- Pérdida de origen 2026 – Saldo disponible actualizado: $20,000,000 (Supuesto)
- Utilidad fiscal después del límite de deducciones: $10,900,000


En cada ejercicio: Actualizar el sado y aplicar el menor entre la pérdida disponible y el 50% de la utilidad fiscal.
- La parte no aplicada por el tope se conserva dentro del plazo. No es una amortización automática de 5% anual.
- Si pudiendo aplicar una pérdida no se disminuye, debe revisarse la pérdida del derecho por el monto omitido.
- Las pérdidas fiscales se controlan por separado de los $900,000 de deducciones pendientes.
Artículo 78-C y artículo segundo transitorio, fracción ll; actualizacion y reglas del artículo 57.
- Control independiente: Se requiere llevar auxiliares contables y fiscales independientes para las deducciones diferidas (art. 78-B) y las pérdidas fiscales (art. 78-C), dado que sus reglas de origen, actualización y vencimiento son distintas.
3. Pagos Provisionales 2027 y Coeficiente de Utilidad
- Ajuste al Coeficiente de Utilidad (Segundo Transitorio 2027): Las personas morales con ingresos superiores a $50 millones en su última declaración anual presentada deberán multiplicar su coeficiente de utilidad por un factor específico:
- Factor de 1.0658: Si las deducciones de esa declaración fueron iguales o menores al 96.67% de los ingresos.
- Factor de 2.6162: Si las deducciones superaron el 96.67% de los ingresos de dicha declaración.
Elección del factor.
Paso 1: Comparar las cifras de la última declaración anual presentada.
La anual de referencia sirve para elegir el factor; los ingresos nominales acumulados de 2027 sirven para calcular el pago provisional.

Ejemplo de personas morales con ingresos acumulables del Titulo ll superiores a $50 millones, sin exclusión de artículo 78 – E. | Artículo segundo transitorio, fracción l.
El factor NO se elige comparando los ingresos y gastos de cada mes de 2027. Se toman ingresos y deducciones de la misma anual de referencia que corresponda.
Coeficiente ajustado.
Paso 2: Ajustar el coeficiente de utilidad.
Coeficiente ordinario x factor aplicable = coeficiente ajustado
Sin ajustes adicionales. Para este ejemplo, los ingresos nominales de referencia coinciden con los $100 millones.
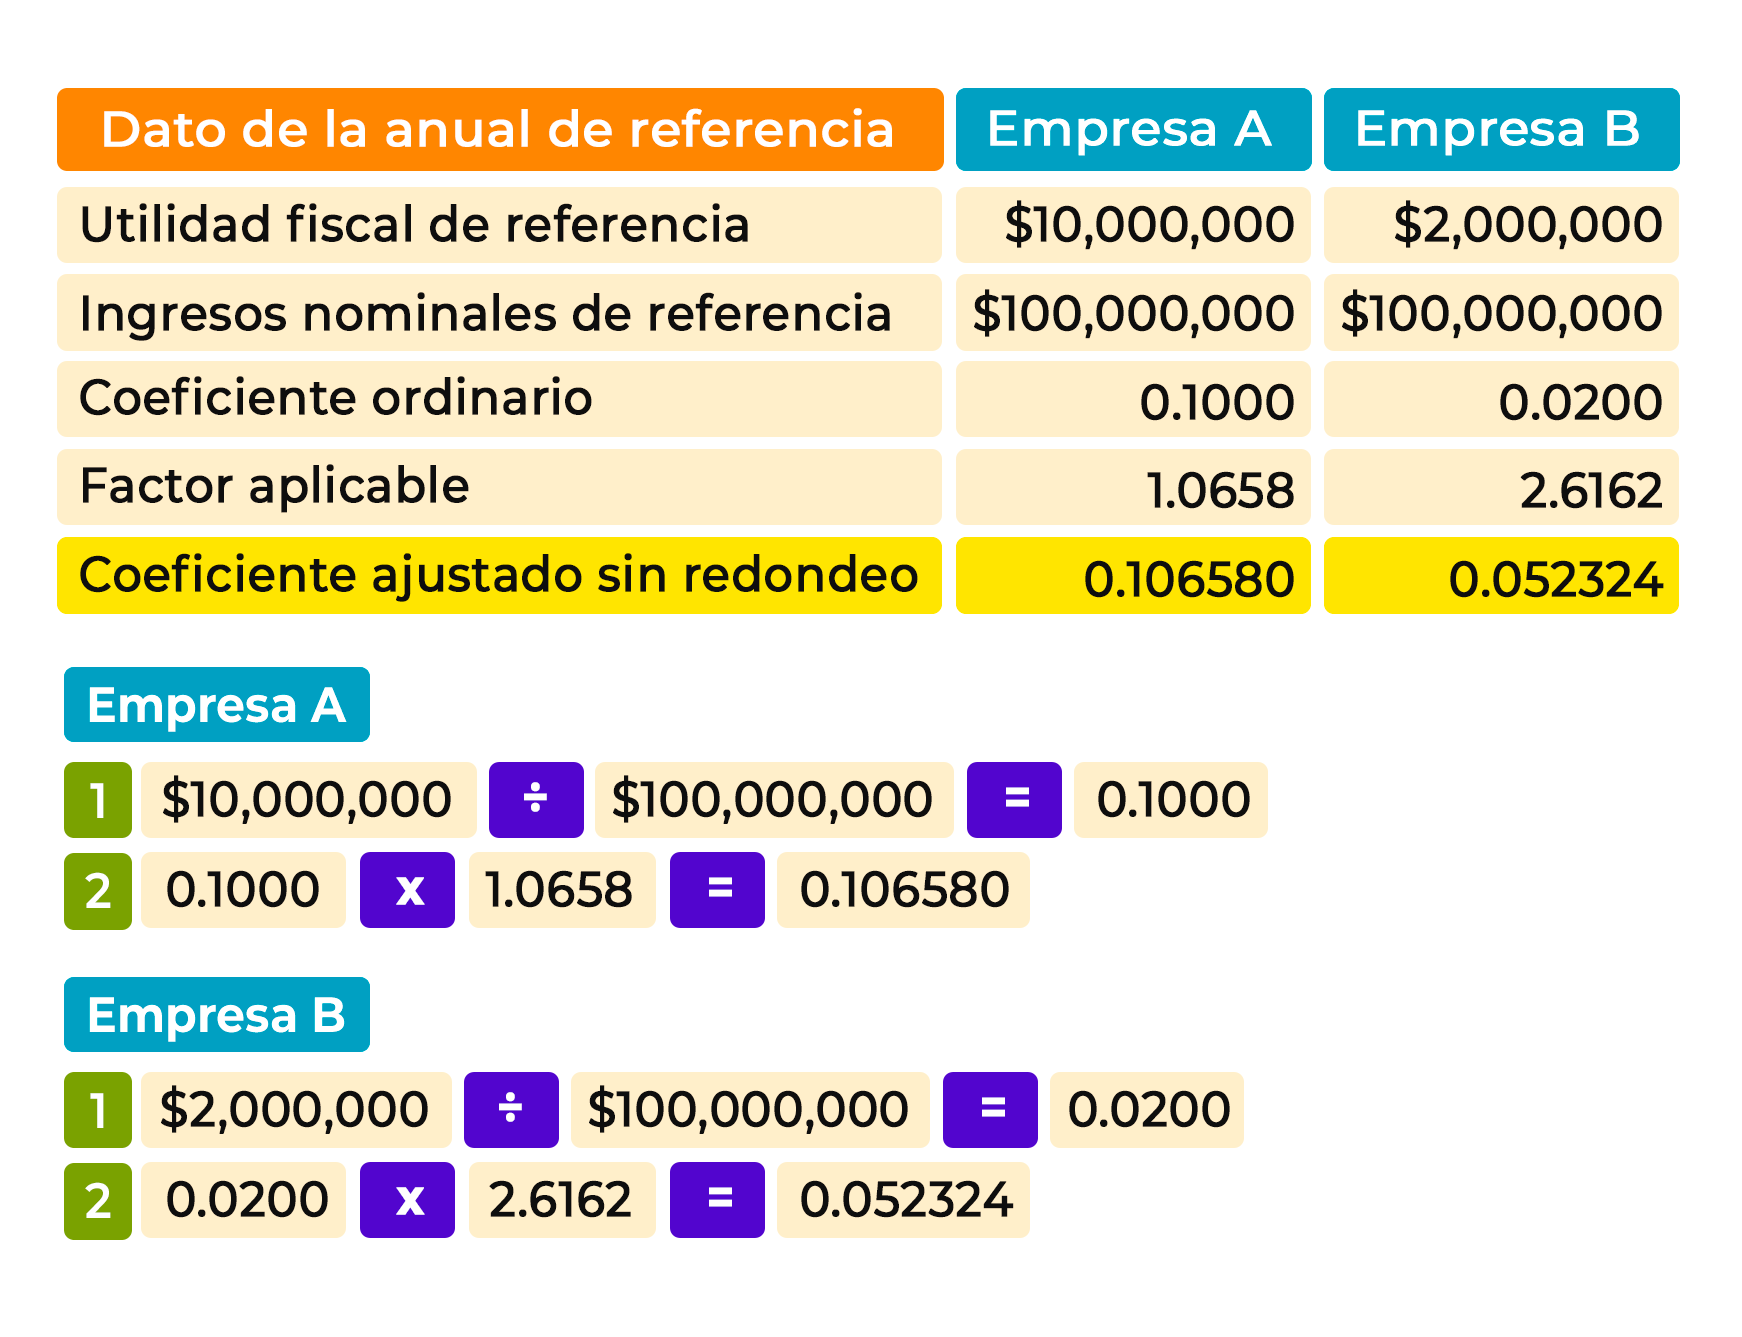
El factor aumenta el coeficiente; no es una nueva tasa de ISR.
Se conservan los decimales completos para mostrar el efecto aritmético. Antes de una determinación real, verificar la precisión legal aplicable.
Cálculo de enero
Paso 3: Aplicar el coeficiente a los ingresos nominales.
Supuestos: Cada empresa obtiene $5,000,00 de ingresos nominales en enero de 2027.
Sin pérdidas fiscales anteriores, retenciones, estímulos ni otros ajustes.

Comparación del mismo periodo con y sin ajuste del coeficiente. Decimales completos con fines ilustrativos; verificar la presición legal aplicable.
Pago provisional con pérdidas fiscales. Empresa A.
Ejemplo de enero Comparativo 2026 y 2027.
Pérdidas fiscales anteriores suficientes, sin PTU, retenciones ni otro ajustes.

Pérdida aplicable = El menor entre el saldo disponible y el 50% de la utilidad fiscal provisional.
El límite no creo pérdidas adicionales. Decimales completos con fines ilustrativos; verificar precisión legal aplicable.
Enero y febrero.
Empresa A: El cálculo se realiza de forma acumulada.
Ingresos nominales: $5,000,00 en enero y otros $5,000,000 en febrero.
Se conserva el coeficiente ajustado 0.106580. Sin pérdidas fiscales ni otros ajustes.
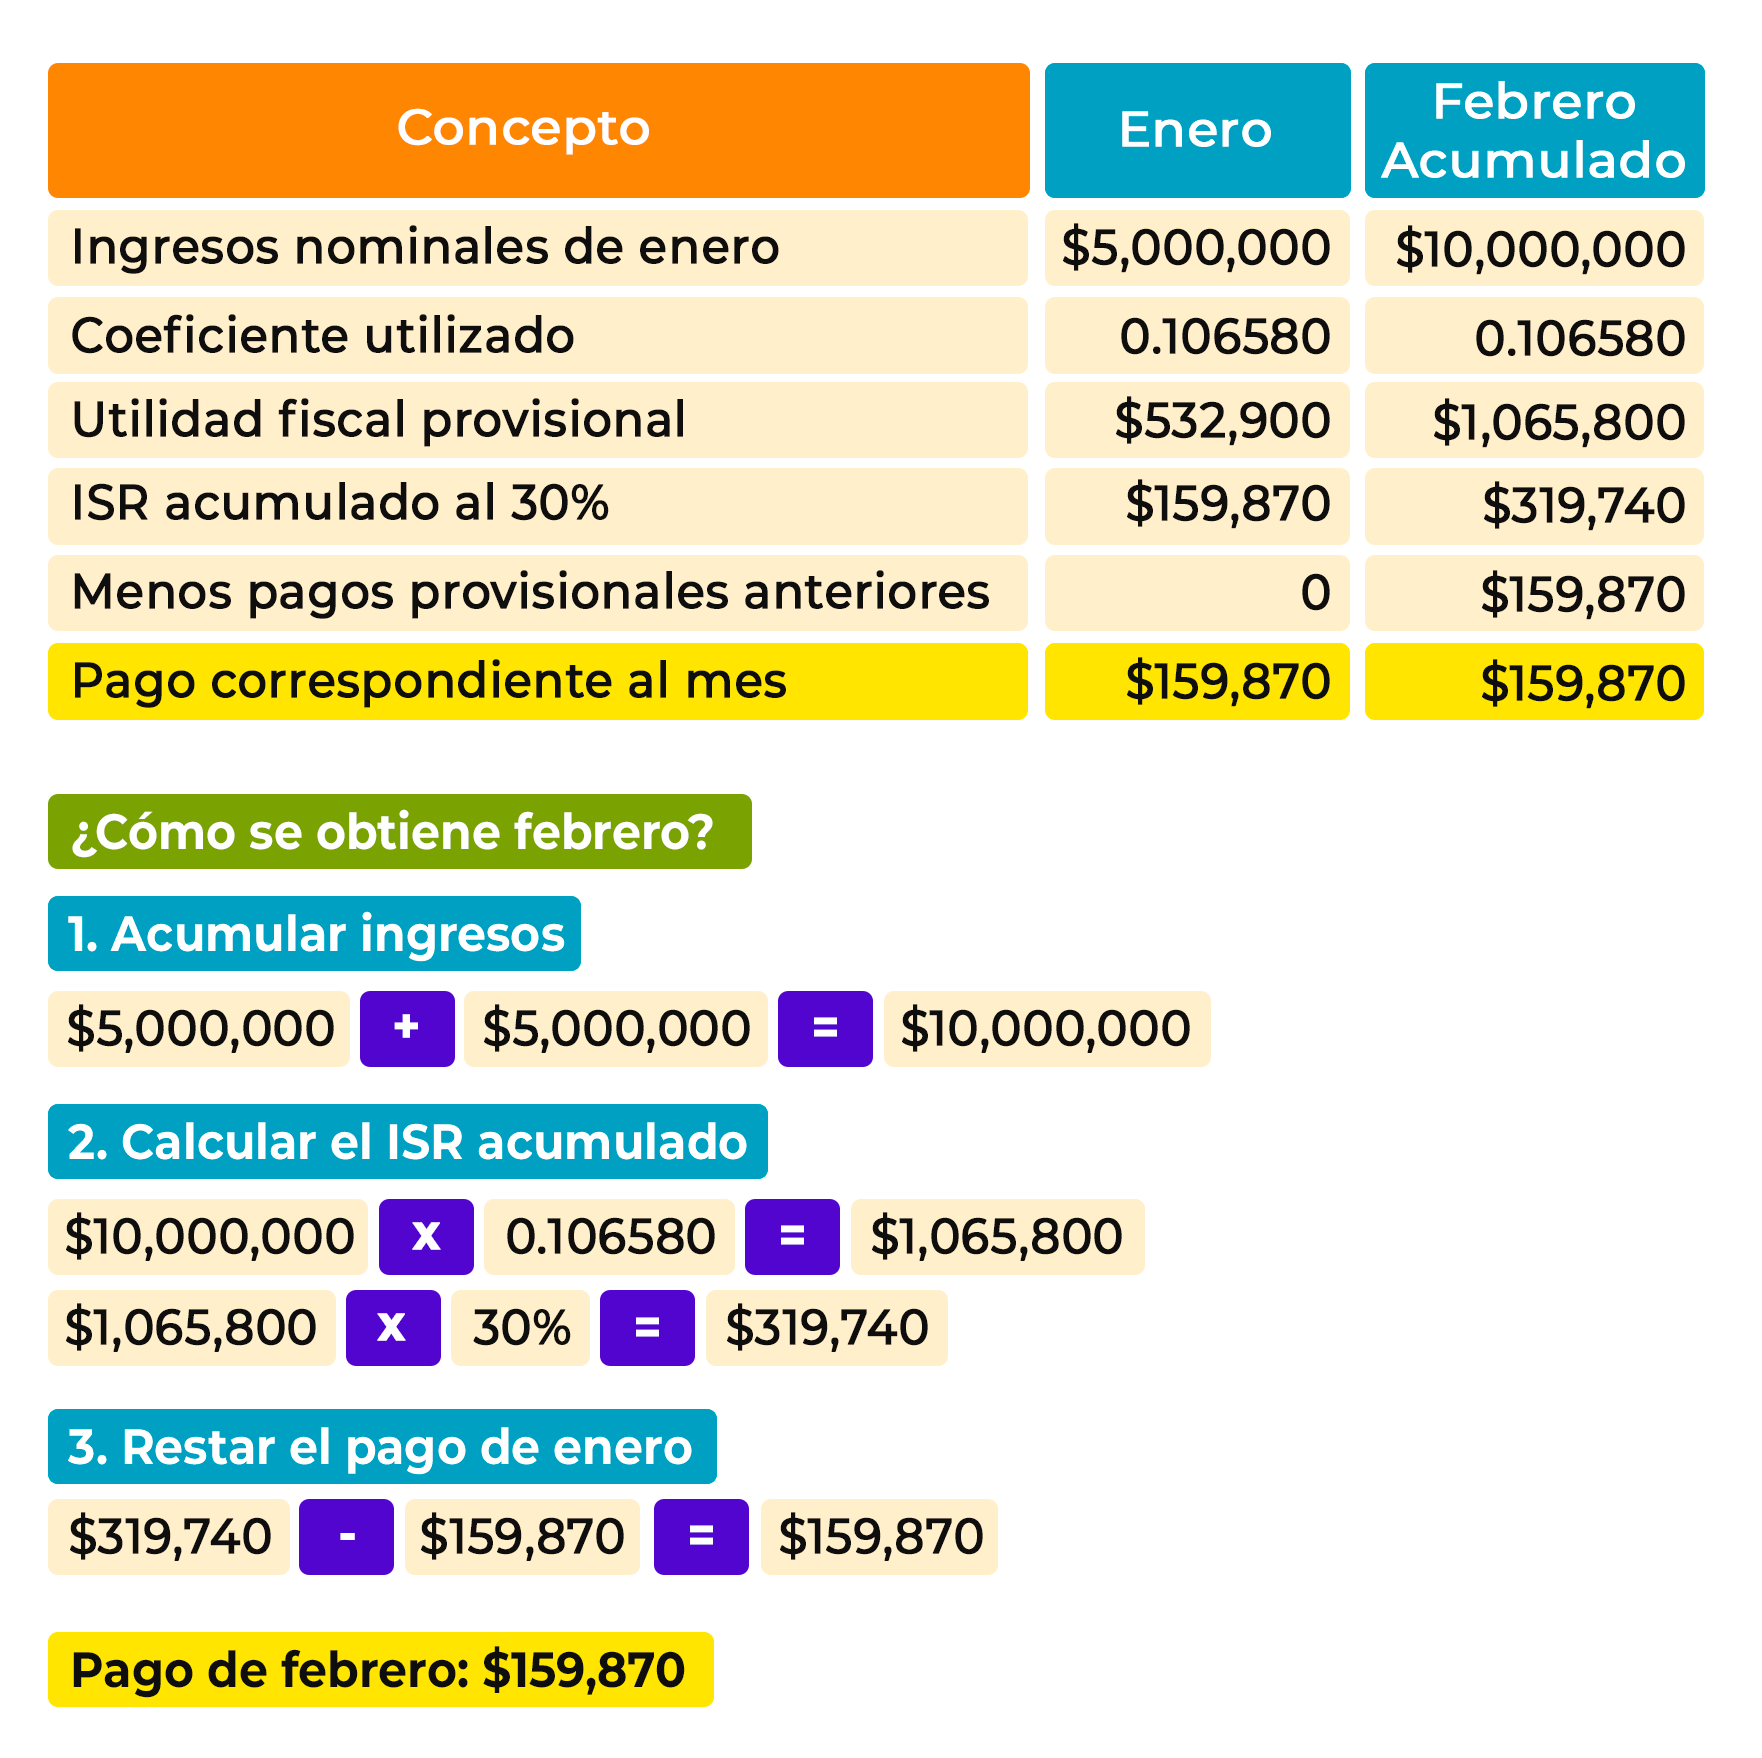
En febrero se calcula enero + febrero y se resta el pago provisional de enero efectivamente realizado.
Los $319,740 son el ISR acumulado, no el pago adicional de febrero.
- Límite de pérdidas en pagos provisionales: Durante 2027 (y de forma permanente en el art. 78-D), las pérdidas fiscales acumuladas solo podrán disminuirse hasta un 50% de la utilidad fiscal provisional calculada con el coeficiente ajustado.
- Efecto operativo: Los factores no constituyen una tasa adicional de ISR (se mantiene el 30%), sino que incrementan la base del pago provisional desde enero de 2027, afectando el flujo de efectivo.
4. Cuentas Fiscales: CUCA y CUFIN (arts. 77 y 78 LISR)
- Cuenta de Capital de Aportación (CUCA):
- En operaciones de capitalización de pasivos, se excluyen de la CUCA los intereses devengados no pagados y el IVA asociado.
- Las aportaciones realizadas mediante cuentas por cobrar o títulos de crédito solo incrementarán la CUCA (y el costo comprobado de adquisición de acciones) conforme sean efectivamente cobradas.
- Cuenta de Utilidad Fiscal Neta (CUFIN): Para determinar la UFIN del ejercicio, se deberán restar de forma explícita las erogaciones que incumplan requisitos fiscales de deducibilidad, evitando que gastos no comprobados inflen el saldo de dividendos libres de impuesto.
5. Intereses Netos, Pagos al Extranjero y Régimen de Grupos
- Tope a Intereses Netos (art. 28, fr. XXXII): Se reduce del 30% al 20% el límite de deducción para los intereses netos ajustados respecto a la utilidad fiscal ajustada del ejercicio.
- Pagos al Extranjero y Anticipos: Se condiciona la deducción de pagos al extranjero (efectuados por personas morales o físicas) al pago efectivo de la contraprestación y al entero de la retención correspondiente. Los anticipos por servicios o arrendamiento se deducirán conforme se presten o transcurra el tiempo.
- Derogación del Régimen de Grupos: Se eliminan los artículos 59 al 71 de la LISR, obligando a los grupos a desintegrarse al 1 de enero de 2027 y a enterar el ISR diferido acumulado a más tardar el 31 de diciembre de 2027 (salvo el del tercer ejercicio anterior, que vence el 31 de marzo de 2027).
6. RESICO y Estímulos Fiscales
- RESICO Personas Físicas (art. 113-E): El límite de ingresos se amplía de $3.5 a $5 millones de pesos manteniendo la tasa máxima del 2.5%. Se permite la reincorporación al ejercicio siguiente si se corrigen omisiones y no se rebasó el tope, elevando la exención del sector primario a $1 millón de pesos.
- RESICO Personas Morales (arts. 206 y 209): El tope sube a $50 millones de pesos, el régimen pasa a ser opcional, y se duplican las tasas de deducción de inversiones (ej. 100% en equipo de cómputo y herramientas, 50% en equipo de transporte y mobiliario).
- Estímulos Transitorios (Plan México y Polos de Desarrollo): Se otorga la deducción inmediata de activos fijos nuevos adquiridos entre 2027 y septiembre de 2030, más una deducción adicional del 25% en gastos de capacitación e innovación.
7. Opciones y Retenciones en IVA (vía LIF 2027)
- Opción de Entero al 7% para RESICO: Contribuyentes en RESICO (PF hasta $5M y PM hasta $50M) podrán optar por enterar mensualmente un 7% de IVA sobre cobros efectivos sin derecho a acreditamiento de IVA en gastos o inversiones. En los CFDI emitidos se continuará trasladando el 16% o 0%, y la diferencia no computará como ingreso acumulable para ISR.
RESICO PF y PM. Opción de IVA al 7%. Ley de ingresos de la Federación 2027, Contribuyentes elegibles.
En el CFDI se traslada el IVA de ley: 16% o 0% según la operación. El 7% es para el cálculo del entero al SAT.
 (IMAGEN)
Reglas de aplicación
1. Aviso obligatorio
Dentro de los 30 días naturales posteriores al primer cobro del año. Sin aviso, mecánica ordinaria.
2. Permanencia
De enero a diciembre, por meses completos; sin cambio voluntario a mitad de año.
3. Salida anticipada
Por exceder límites de RESICO, incumplir requisitos o rebasar el tope de importaciones: desde el mes siguiente.
4. Contabilidad
Persona Fisica que ejercen la opción: relevo de contabilidad fiscal.
Persona Moral RESICO: continúan obligadas.
5. Comprobantes
Conservar comprobantes de gastos e inversiones.
6. ISR
La diferencia entre el IVA trasladado y el pagado al 7% no se considera ingreso para ISR.
Aplicación sujeta a elegibilidad y demás requisitos de la disposición.
Ejemplo sin retenciones ni otros ajustes. LIF 2027, artículo 25, fracción XVIII.
- Tasas 0% y Retenciones Sectoriales: Se aplica tasa 0% a la enajenación de libros, periódicos y revistas (a quienes obtengan ≥90% de ingresos de esta actividad, eliminando el tope de $6M) y a productos de gestión menstrual. En plataformas digitales, se mantiene la retención de IVA (50% o 100%) e ISR (2.5% o 20% a PM), e instituciones de crowdfunding deberán retener el 16% de IVA sobre intereses devengados.
8. Ley de Ingresos de la Federación (LIF 2027)
- Cifras y Tasas Financieras: Recaudación proyectada de 10.63 billones de pesos. La tasa de retención del sistema financiero sobre intereses disminuye del 0.90% al 0.68% anual sobre el capital, y las tasas de recargos se mantienen sin cambios (mora en 2.07% mensual).
- Programa de Regularización Fiscal: Condonación del 100% de multas, recargos y gastos de ejecución para adeudos de 2025 o anteriores, sujeto a pago en una sola exhibición a más tardar el 31 de diciembre de 2027, abierto a cualquier tamaño de contribuyente.
- Repatriación y IEPS en Combustibles: Tasa preferencial del 7.5% de ISR para repatriar recursos del extranjero al 8 de septiembre de 2026 que se retornen en 2027 e inviertan por tres años. A partir del 1 de julio de 2027, comercializadores no fabricantes ni importadores de gasolinas y diésel pagarán IEPS sobre la diferencia positiva entre litros vendidos y comprados.
Conclusión.
Las reformas fiscales para 2027 plantean cambios importantes en las deducciones, la aplicación de pérdidas fiscales, los pagos provisionales y el RESICO, por lo que será fundamental anticipar su impacto en el ISR y el flujo de efectivo. Para los despachos y contribuyentes, esto implica actualizar sistemas, fortalecer sus controles y revisar los requisitos de cada disposición. En Contadigital® encontrarán un aliado para acompañarlos en esta adaptación y facilitar el cumplimiento de sus obligaciones fiscales.


