
La devengación: postulado básico de la contabilidad
El capítulo 20 de la NIF (Norma de información financiera) A-1 establece lo siguiente:
La contabilidad sobre una base de devengación (también llamada, “contabilidad sobre una base acumulada”, o “contabilidad sobre una base de acumulación”) no sólo capta transacciones, transformaciones internas y eventos pasados que representaron cobros o pagos de efectivo, sino también, obligaciones de pago en el futuro y recursos que representan efectivo a cobrar en el futuro. Las normas particulares determinan cuándo y bajo qué circunstancias serán objeto de reconocimiento contable.
Este párrafo define intrínsecamente que:
- Existe la contabilidad devengada y la de flujo
- Que la contabilidad devengada considera cuentas por cobrar y cuentas por pagar
- Que las NIF exigen una contabilidad devengada
Devengación o provisión ¿son lo mismo?
El concepto “devengación” surgió con las NIF, ya que anteriormente se conocía como “realización”. Ambos conceptos, aunque no son iguales, hablan del reconocimiento de las transacciones en contabilidad más allá del pago o cobro de estas (flujo de efectivo). Sin embargo, muchos Contadores en México empleaban el término “provisionar” para referirse al acto de devengar un gasto o ingreso sin que existiera flujo (registrar una cuenta por cobrar o por pagar).
Este término tiene su origen de las “provisiones”, que son estimaciones de gastos que no se conocen con exactitud, pero se registran para presentar estados financieros que revelen una situación financiera más precisa.
Aunque técnicamente “provisionar” no significa lo mismo que “devengar”, comparten la misma esencia, y por ello se emplean indistintamente para señalar un registro que no requiere flujo de efectivo.
La mayoría de las PYMES solo entienden la contabilidad de flujo
Aunque para las NIF, lo correcto es llevar una contabilidad devengada, es muy común que los hogares, profesionistas o pequeñas empresas lleven una contabilidad de flujo, toda vez que su registro es más intuitivo y no requiere de muchos conocimientos contables.
Un estado de cuenta bancario con entradas y salidas de efectivo es suficiente para entender la posición financiera de estas personas o entidades. Un registro de ingresos cobrados y gastos pagados es suficiente para el negocio que no ofrece crédito a sus clientes ni se financia de sus proveedores.
Contabilidad de flujo y estado de flujo no son lo mismo
Si bien la NIF exige una contabilidad devengada, esta considera la elaboración de un estado financiero básico llamado “Estado de flujos de efectivo”, que en el párrafo de la NIF B-2, establece lo siguiente:
La importancia del estado de lujos de efectivo radica no sólo en el hecho de dar a conocer el impacto de las operaciones de la entidad en su efectivo; su importancia también radica en dar a conocer el origen de los flujos de efectivo generados y el destino de los lujos de efectivo aplicados.
Por ejemplo, una entidad pudo haber incrementado de manera importante en el periodo su saldo de efectivo y equivalentes de efectivo; sin embargo, no es lo mismo que dichos lujos favorables provengan de las actividades de operación, a que provengan de un financiamiento con costo. Para cubrir la necesidad respecto de esta información, el estado de flujos de efectivo está clasificado en actividades de operación, de inversión y de financiamiento.
El estado de flujos de efectivo puede obtenerse por el método directo e indirecto: el primero prevé la utilización de un registro directo de todas las operaciones que requieren uso de efectivo. El método indirecto puede hacerse mediante una contabilidad devengada que parte de la utilidad y en donde se realizan varios ajustes para determinar únicamente las operaciones de flujo.
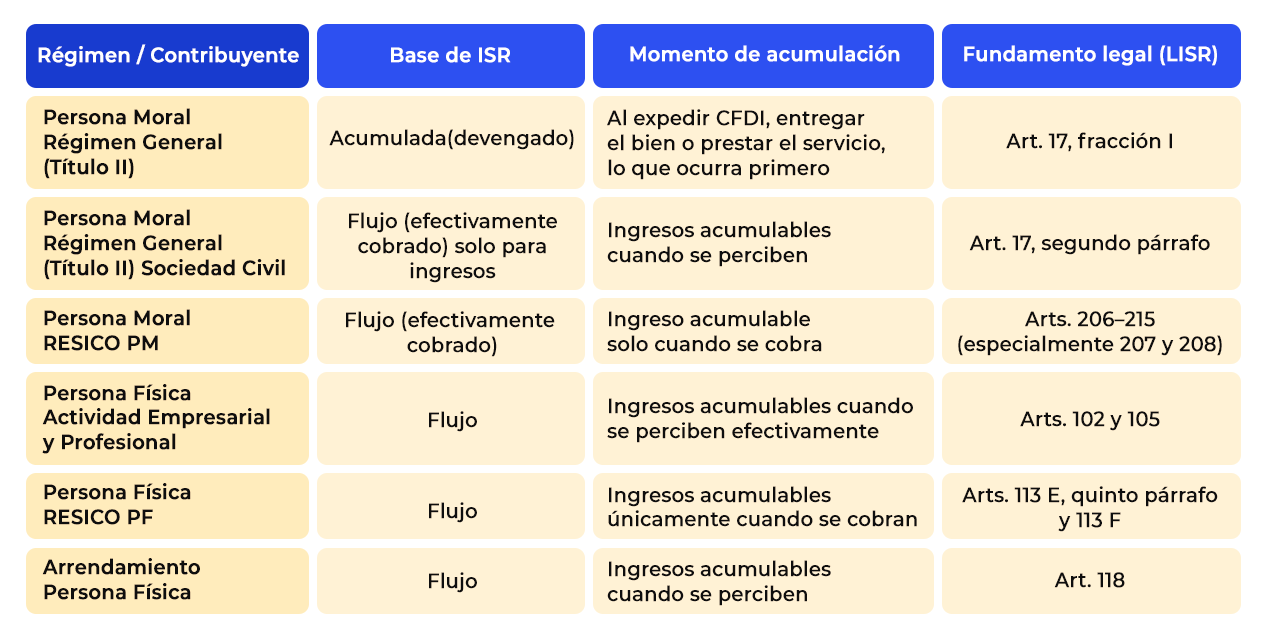
Los impuestos: bases de acumulación (devengada) y de flujo
Las leyes en México reconocen ambos tipos de contabilidad y las consideran para la forma en que se pagan los impuestos. Por ejemplo, las personas morales del régimen general de ley pagan su impuesto sobre la renta (ISR) por acumulación de ingresos, es decir, sin importar si fueron cobrados o no. Por otro lado, las personas físicas pagan el ISR sobre la base de flujo de efectivo.
En los que respecta al Impuesto al Valor Agregado (IVA), no importa el tipo de contribuyente, todos están obligados a calcular el IVA sobre una base de flujo de efectivo, es decir, sobre lo efectivamente cobrado y pagado.
En Contadigital puedes llevar una contabilidad devengada y obtener el Estado de flujos de efectivo por el método directo. Más allá de cumplir con la NIF, los módulos de cuentas por cobrar y por pagar son herramientas que nos permiten visualizar la verdadera situación financiera de nuestro negocio.
Así mismo, el sistema te calcula en automático los impuestos sobre la bases devengadas o de flujo, según el régimen correspondiente.


