

Las regalías son pagos por el uso o goce temporal de patentes, marcas o derechos de autor (incluyendo software), que cuando lo reciben personas físicas, tienen un tratamiento fiscal muy específico.
Cada vez es más común encontrarnos con un mismo patrón entre clientes emprendedores: una persona física es dueña de un activo intangible, un software que desarrolló o una marca que registró y tiene un contrato de comercialización con una o varias empresas, que se encargan de venderlo o usarlo con los clientes finales. A cambio, recibe mensualmente una regalía calculada como un porcentaje de las ventas que esa empresa genera.
Es un esquema legítimo y, en muchos casos, tiene sentido de negocio. El problema es que casi siempre se arma pensando solo en “cuánto le conviene facturar” al socio, sin detenerse en dos preguntas que el SAT sí se hace: ¿la retención está bien calculada? y ¿esta operación, entre partes relacionadas, está pactada a valor de mercado?
En este blog revisamos el tratamiento de ISR e IVA para los dos casos más frecuentes en la práctica regalías por licencia de software y regalías por uso de marca con ejemplos numéricos para que puedas replicar el cálculo con tus propios clientes.
El marco legal-fiscal para propiedad industrial e intelectual es la misma
El punto de partida es el artículo 15-B del Código Fiscal de la Federación, que define como regalías los pagos por el uso o goce temporal de patentes, marcas, nombres comerciales, derechos de autor sobre obras literarias, artísticas o científicas, fórmulas, procedimientos y, de forma expresa, los programas de cómputo. Es decir: software y marcas caben en la misma definición fiscal, aunque su naturaleza jurídica de fondo sea distinta (una es propiedad industrial, la otra es propiedad intelectual/derecho de autor).
Esto significa que, salvo las diferencias que iremos señalando, la mecánica de ISR e IVA es idéntica para ambos conceptos.
|
ISR para la persona física que recibe la regalía
Aquí está el punto que más confusión genera: no todas las regalías tributan igual. Hay una distinción legal específica entre software explotado directamente por su propio desarrollador y marcas, que cambia el régimen aplicable y la tasa de retención.
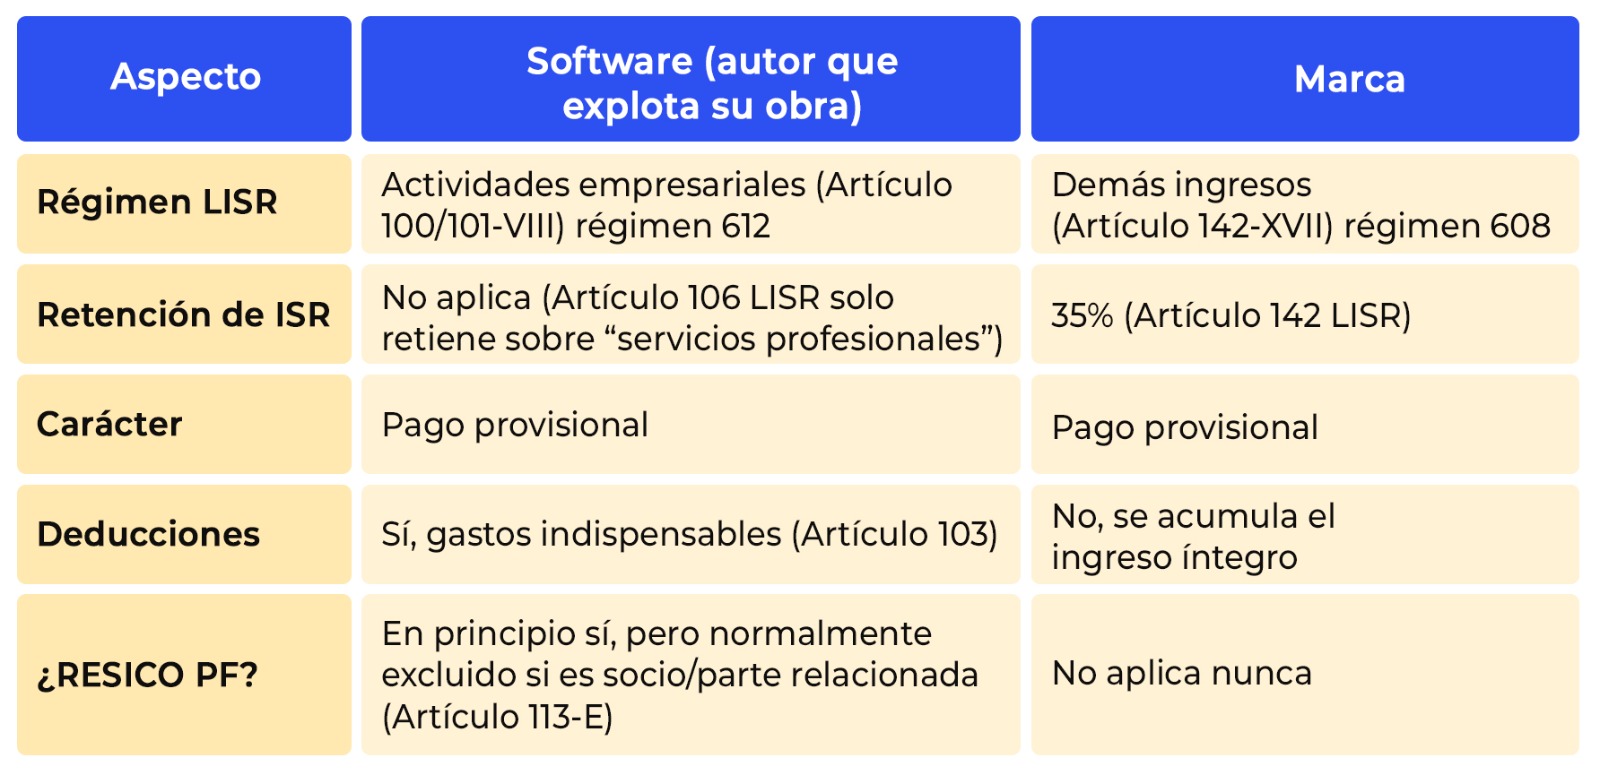
El fundamento legal nace en el Artículo 101, fracción VIII LISR, que establece que cuando el propio autor explota directamente su obra protegida por derechos de autor, y el software lo es (conforme al Artículo. 15-B CFF), el ingreso se considera de actividades empresariales y no “demás ingresos”.
Las marcas, al ser propiedad industrial y no derechos de autor, no tienen ese mismo supuesto; las regalías siempre quedan en el Capítulo IX (demás ingresos).
Y aquí está el detalle que más se presta a confusión: el Artículo 106 LISR, condiciona la retención del 10% expresamente a “servicios profesionales” y la explotación de derechos de autor no lo son, así que sobre las regalías de software no aplica ninguna retención de ISR, solo la de IVA.
Esto solo aplica cuando quien cobra la regalía es el autor original del software. Si adquirió los derechos de un tercero, su ingreso vuelve a “demás ingresos”, igual que una marca.
Ahora bien, aunque su ingreso califique como actividad empresarial, si es socio de la empresa que le paga las regalías (escenario muy común) queda excluido del RESICO por disposición expresa de la ley, y debe tributar en el régimen general, calculando y enterando sus propios pagos provisionales de ISR sin ninguna retención que lo respalde.
Un punto que vale la pena subrayar sobre la regalía de marca es que la retención del 35% es un pago provisional, no definitivo. El contribuyente acumula el ingreso en su declaración anual y ahí acredita lo retenido; si su tasa efectiva anual resulta menor, obtiene saldo a favor.
IVA: la misma tasa, pero cuidado con las exenciones “de autor”
Otorgar el uso o goce temporal de un intangible, software o marca, es un acto gravado a la tasa general del 16% (Artículos 1 y 14 LIVA).
Existe una exención en el artículo 15, fracción XVI LIVA para autores que licencian ciertas obras, pero está pensada para explotación abierta al público (el ejemplo clásico es un escritor que autoriza a una editorial publicar su libro para venta general), no para una licencia única a una empresa relacionada. Esta exención, por su naturaleza, tampoco aplicaría a marcas, ya que estas no se licencian bajo la lógica de “obra de autor”.
Cuando la persona moral paga la regalía, debe retener 10.6667% de IVA (dos terceras partes del impuesto trasladado), conforme al Artículo. 1-A, fracción II, inciso a) LIVA.
Lo que cambia entre software y marcas
Aunque la mecánica de ISR e IVA es la misma, hay diferencias prácticas que sí importan al armar el expediente de cada cliente:
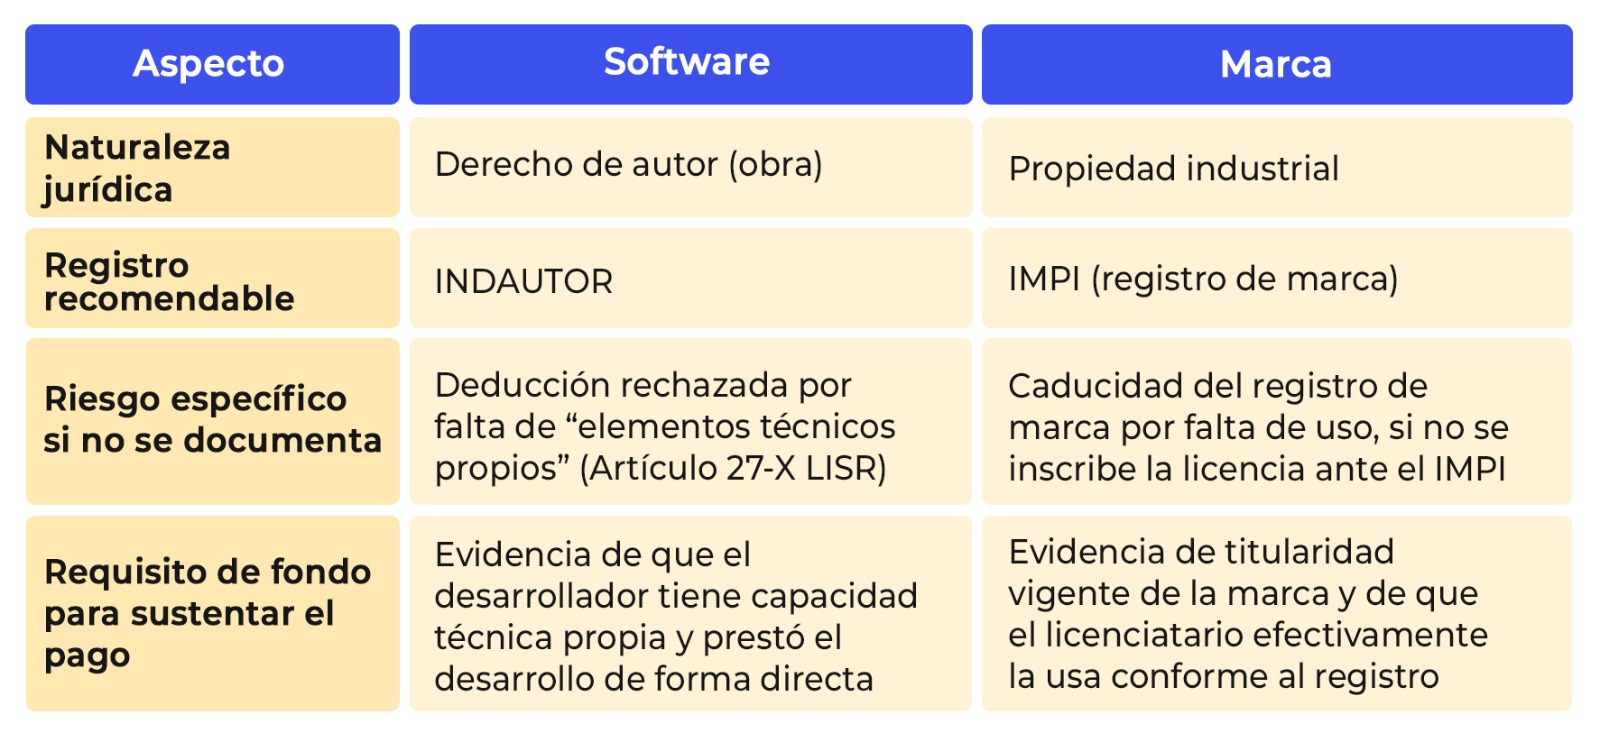
CASOS PRÁCTICOS DE REGALÍAS PERSONAS FÍSICAS
Ejemplo 1 — Regalía por licencia de software
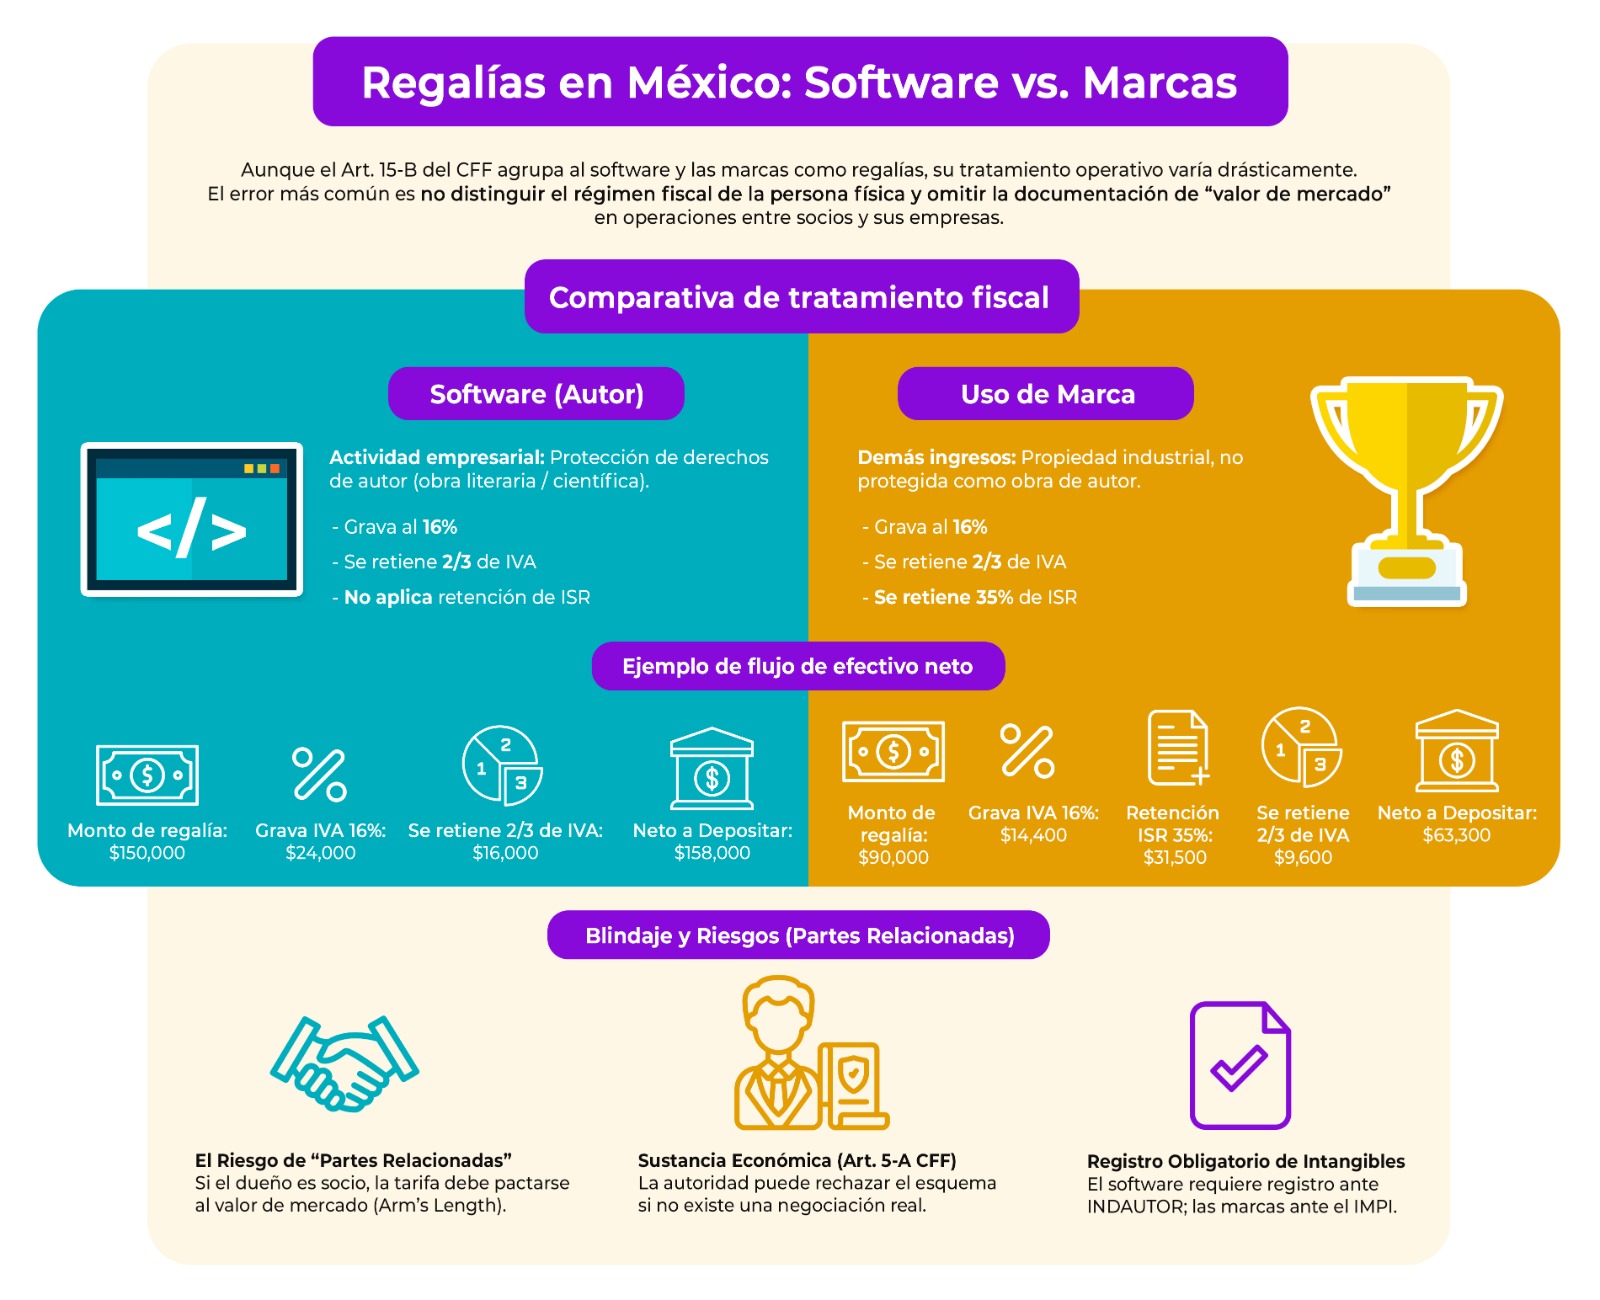
Un desarrollador tiene un contrato de comercialización con la empresa que vende su software, por una regalía del 10% sobre las ventas mensuales que la empresa genera con él. En un mes con ventas de $1,500,000, la regalía es de $150,000 + IVA. Al ser el autor que explota directamente su propia obra, tributa en el régimen de actividades empresariales (Artículo 101-VIII LISR). Como este ingreso no es un “servicio profesional” en términos del Artículo 106 LISR, la empresa no le retiene ISR, solo IVA.
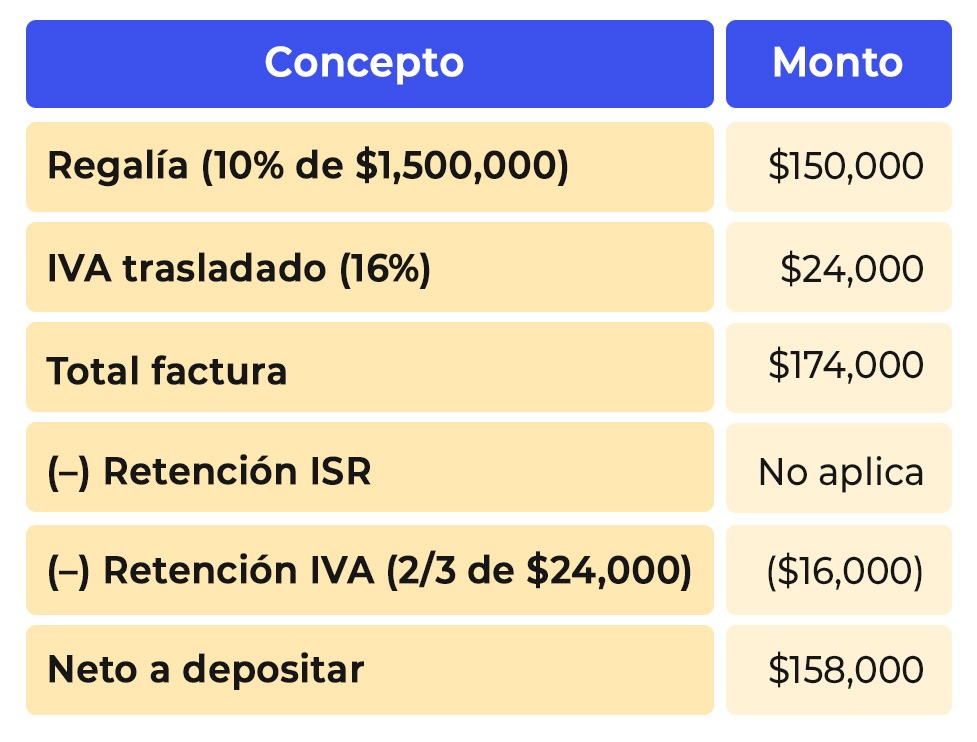
La empresa, por su parte, puede acreditar el 100% del IVA trasladado ($24,000), siempre que cuente con el CFDI y el contrato de licencia que sustente la operación. A diferencia del régimen de marcas, aquí el desarrollador debe calcular y enterar mensualmente su propio pago provisional de ISR (Artículo 106 LISR, cálculo acumulativo), sin ningún monto retenido que acreditar, aunque sí puede deducir sus gastos relacionados con el mantenimiento del software.
Ejemplo 2 — Regalía por uso de marca
Una persona física registró ante el IMPI la marca de una cadena de restaurantes y tiene un contrato de licencia con la empresa operadora, que le paga el 5% de las ventas netas mensuales por el uso de la marca. En un mes con ventas de $1,800,000, la regalía es de $90,000 + IVA.
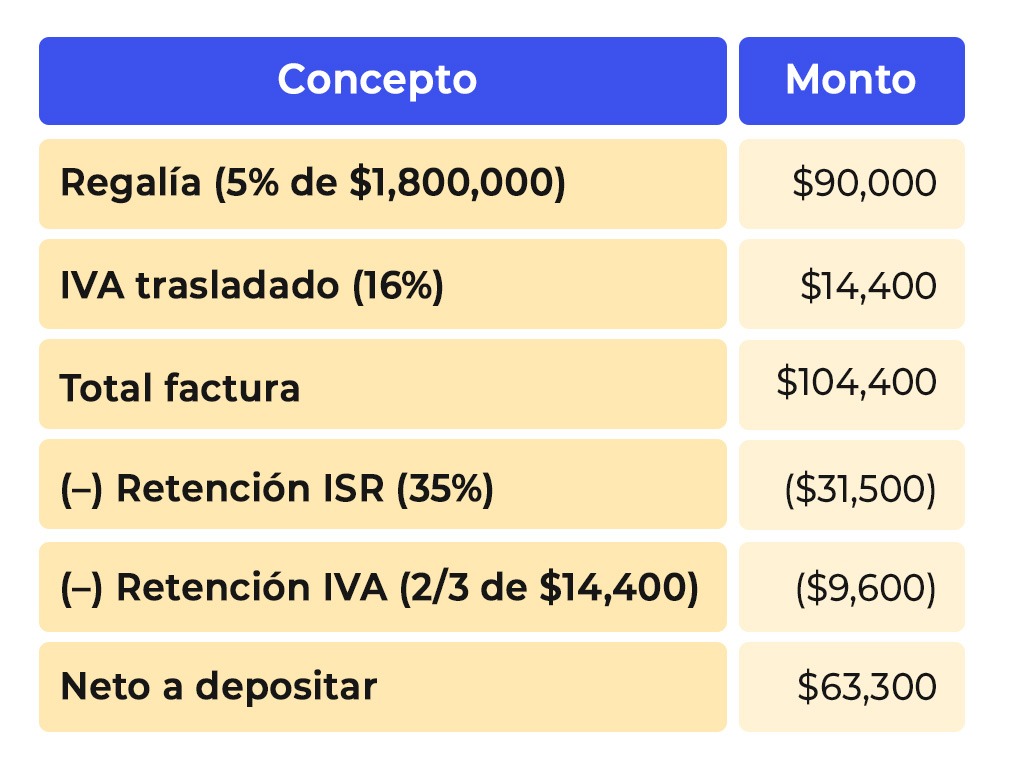
Aquí, además del cálculo, hay dos tareas adicionales que no existen en el caso del software: confirmar que la licencia de marca esté inscrita ante el IMPI y que la tarifa del 5% esté documentada como razonable frente a comparables de la industria, dado que lo más probable es que exista relación entre las partes. Vale la pena notar algo contraintuitivo: aunque el porcentaje pactado de la marca (5%) es la mitad del de software (10%), en flujo mensual inmediato la titular de la marca conserva mucho menos de su regalía, porque a diferencia del software, aquí sí aplica la retención de ISR del 35%.
El riesgo que comparten ambos esquemas: partes relacionadas
Si el desarrollador es socio, accionista o tiene influencia significativa sobre la persona moral — el escenario más probable, dado que “quiere que su empresa comercialice” el software — la operación cae en la definición de partes relacionadas del Artículo 179 LISR, aun cuando ambas sean residentes en México. Esto activa varias obligaciones:
- Obligación de valor de mercado (arm's length): el Artículo 76, fracciones IX y XII LISR obliga a determinar ingresos y deducciones considerando los precios que hubieran usado partes independientes en operaciones comparables, también en operaciones nacionales entre relacionadas.
- Sustento documental: aunque no siempre se llegue al umbral que obliga a presentar un estudio formal de precios de transferencia (Artículo 76-A / declaraciones informativas, ligado a los umbrales del Artículo 32-H CFF), es altamente recomendable contar con un memorándum breve que justifique la tasa de regalía pactada contra comparables de mercado. En software, las tasas suelen expresarse como % de ingresos netos de la licenciataria, con rangos que varían según el tipo de producto.
- Cláusula general antiabuso (Artículo 5-A CFF): si la autoridad concluye que la estructura carece de razón de negocio y su único propósito es un beneficio fiscal (por ejemplo, trasladar utilidad gravada al 30% en la moral hacia la persona física, o viceversa, sin sustancia económica real), puede re-caracterizar la operación. La defensa está en la sustancia: contrato real, registro de la obra, evidencia de explotación independiente por parte de la empresa, tasa de mercado y retenciones correctamente aplicadas.
|
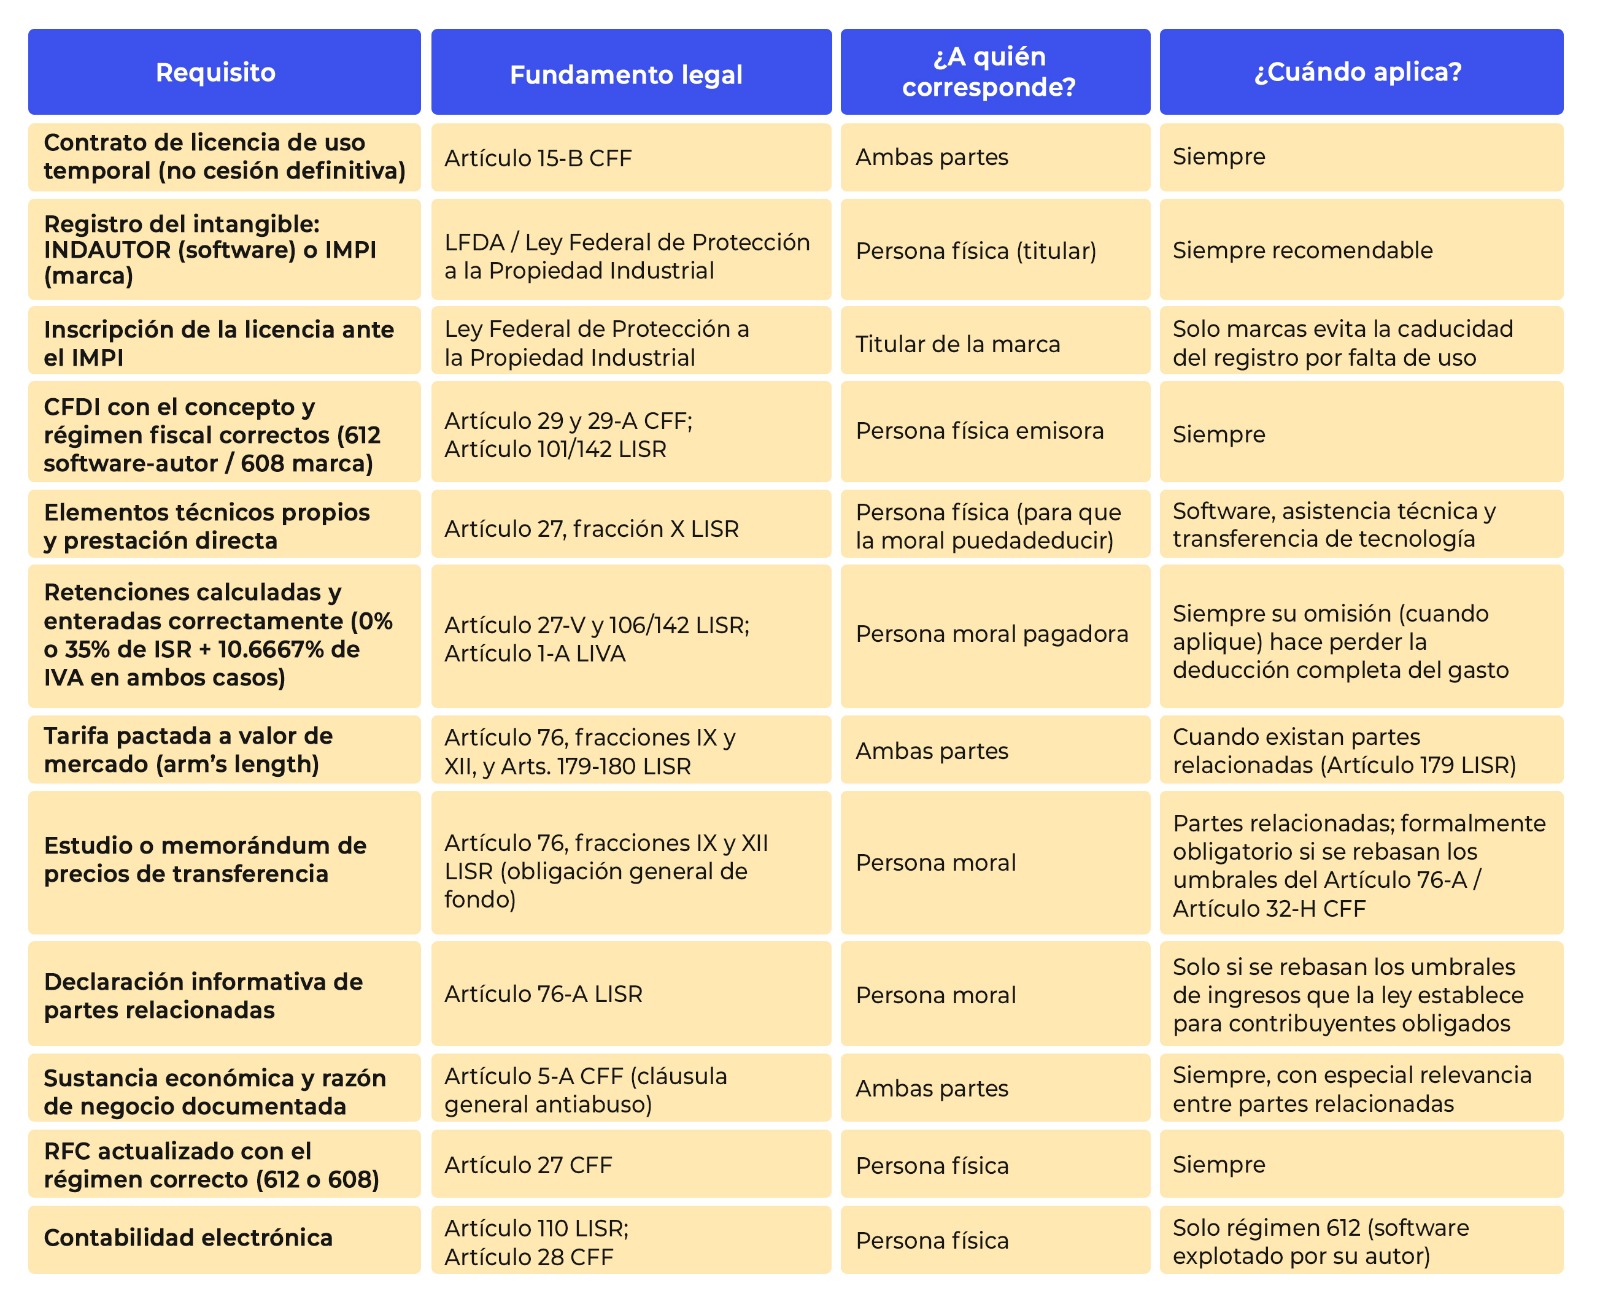
Tabla de requisitos para poder cobrar la regalía
La siguiente tabla concentra, en un solo lugar, todos los requisitos que la ley exige directa o indirectamente para que el esquema de regalías sea sostenible ante una revisión, tanto del lado de quien la cobra como de quien la paga y deduce.
|
Conclusión
Software y marcas comparten la misma columna vertebral fiscal en el Artículo 15-B CFF, pero cada uno tienen una causación y forma de pago diferente.
El error más común no está en el cálculo de las retenciones, sino en tratar estos esquemas como una simple decisión de facturación entre socios, sin documentar la razón de negocio ni fijar una tarifa defendible ante una revisión. Ese es, en la práctica, el verdadero costo de no planear bien una regalía.
Este artículo tiene fines informativos y no sustituye una consulta fiscal específica para tu caso. Antes de implementar un esquema de regalías, valida el texto vigente de los artículos citados y evalúa con tu contador la documentación de soporte necesaria


