
La balanza de comprobación es uno de los reportes contables más relevantes dentro del proceso de generación de información financiera. Además de ser una herramienta indispensable para el control interno y la preparación de los estados financieros, tiene importancia fiscal al formar parte de la Contabilidad Electrónica regulada por el Servicio de Administración Tributaria (SAT).
Fundamento legal de la balanza de comprobación
No cabe duda de que la balanza de comprobación (trial balance en inglés) es la herramienta más utilizada por todos lo Contadores en el mundo, pero cuando buscamos su definición en las Normas de Información Financiera (NIF) o leyes fiscales de México, muy pocas referencias encontramos.
Las NIF no contienen una descripción específica de la balanza de comprobación y en las disposiciones fiscales solo la encontramos en el artículo 33 del Reglamento del Código Fiscal de la Federación (RCFF).
Por otro lado, aunque el artículo 28 del Código Fiscal de la Federación (CFF) no menciona expresamente la balanza de comprobación, la fracción IV de este artículo establece la obligación de ingresar mensualmente la información contable a través de los medios electrónicos que determine el SAT, conforme a las reglas de carácter general aplicables.
Esta disposición constituye el fundamento para el envío de los archivos de Contabilidad Electrónica, entre los que se encuentran la balanza de comprobación y el catálogo de cuentas, cuando proceda su presentación o modificación.
Por su parte, el artículo 33, fracción VI, del RCFF señala que los registros o asientos contables deberán permitir la formulación de los estados financieros y de las balanzas de comprobación, confirmando que este reporte forma parte de la información que debe generarse como resultado del proceso contable.
La definición oficial se encuentra en el Anexo 24 de la Resolución Miscelánea Fiscal, que la describe como:
"El documento contable que incluye y enlista los saldos y movimientos de todas las cuentas y subcuentas de activo, pasivo, capital, ingresos, costos, gastos y cuentas de orden, que además muestran la afectación en las distintas cuentas."
Esta definición deja claro que la balanza de comprobación es un reporte que concentra la información de todas las cuentas contables, permitiendo verificar la integridad de los registros y servir de base para la elaboración de los estados financieros.
La balanza contable y la balanza de Contabilidad Electrónica no son exactamente iguales
En la práctica profesional suele utilizarse el término balanza de comprobación para referirse tanto al reporte interno emitido por el sistema contable como al archivo XML que se envía al SAT. Sin embargo, aunque ambos parten de la misma información, no son exactamente el mismo documento.
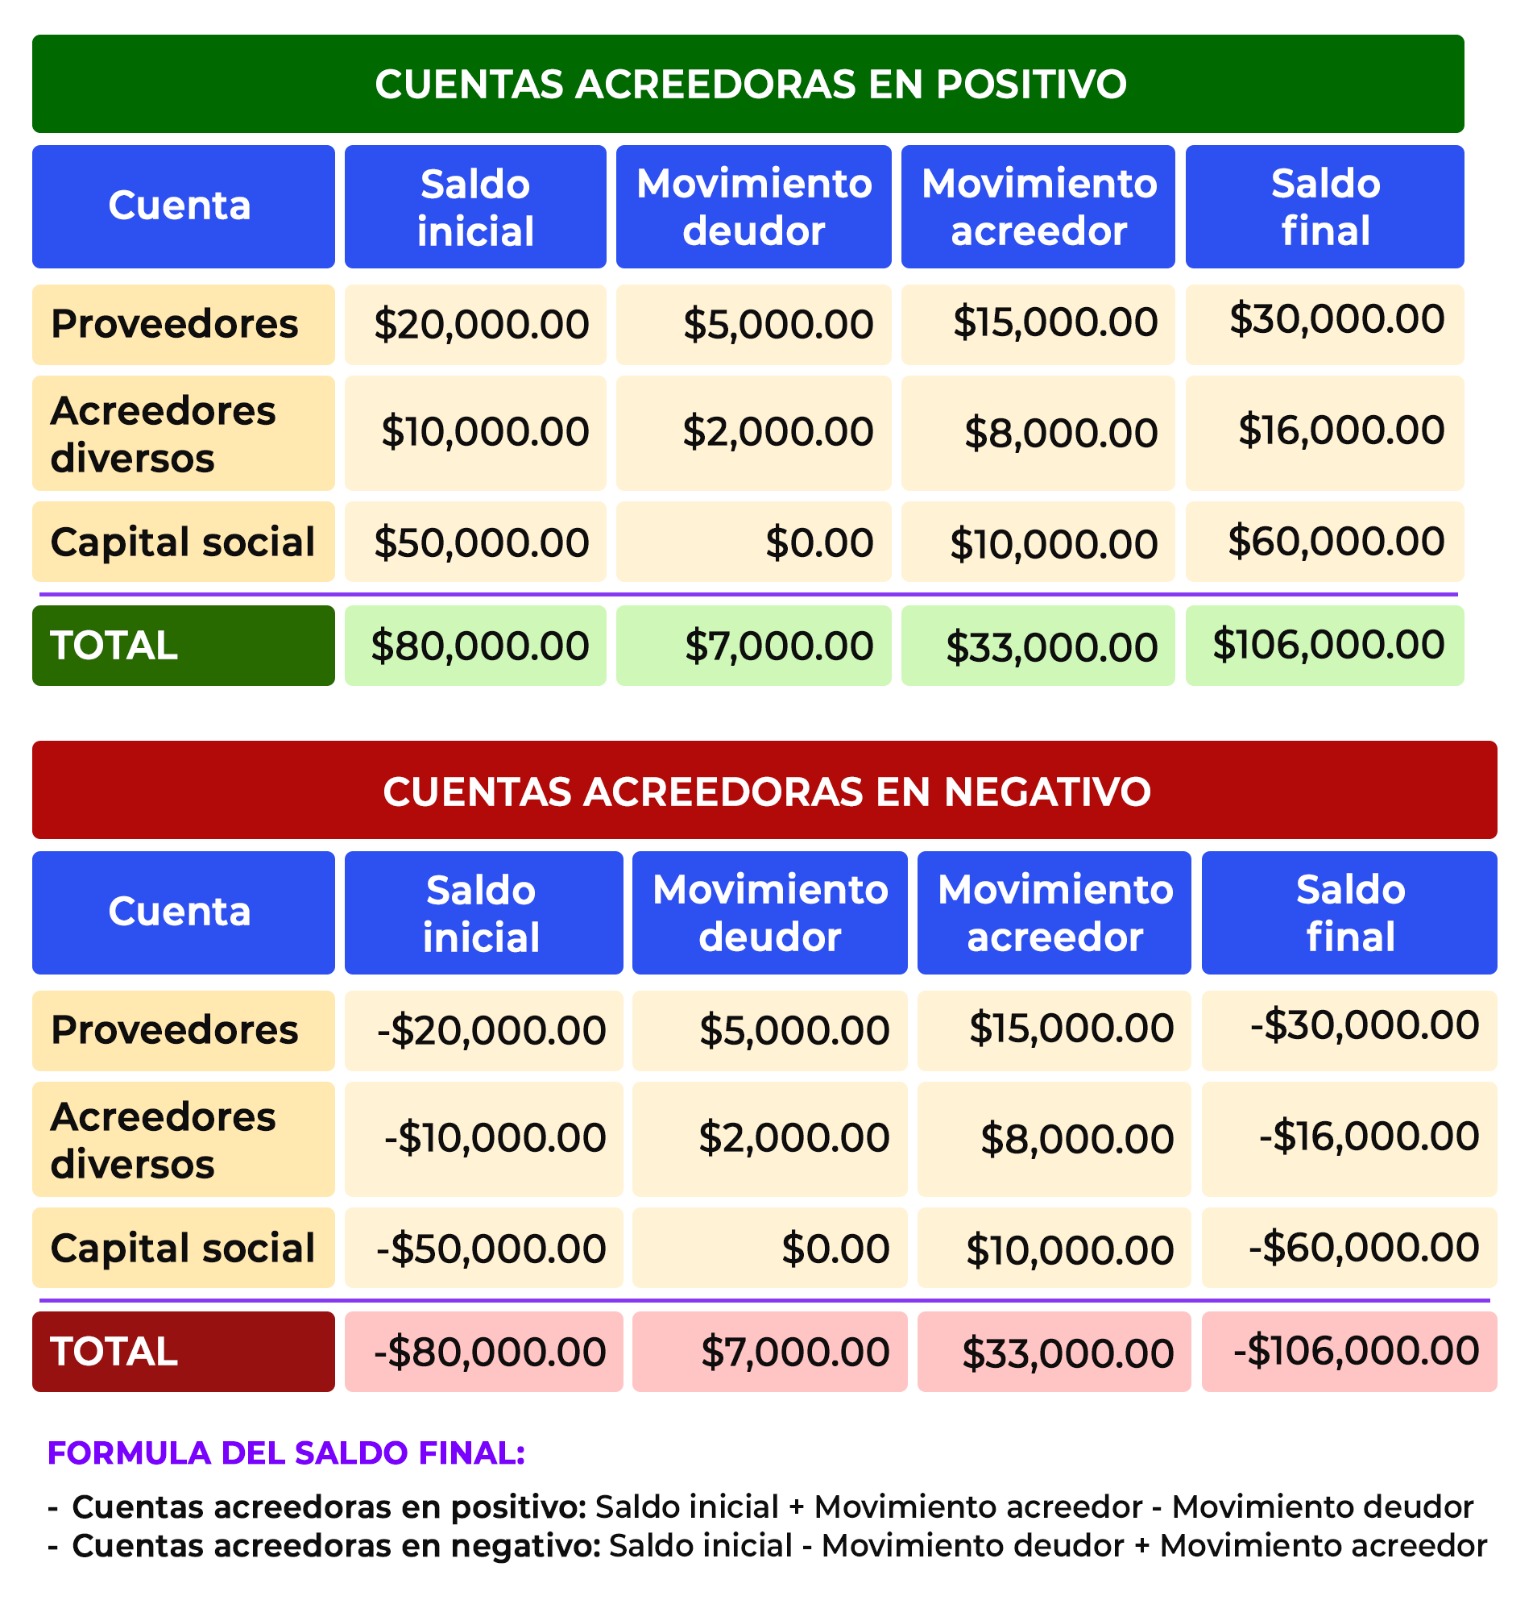
La balanza utilizada para fines internos puede presentar distintos formatos dependiendo del software contable o de las necesidades de la entidad, algunos sistemas manejan importes en negativo para los abonos o crean balanzas con más información o con filtros específicos para facilitar la consulta de los usuarios. Algunos de los tipos de balanza que los sistemas manejan son:
- Balanza de comprobación por segmento de negocio/centro de costo. - este formato de balanza presenta la información filtrada por proyectos, líneas de negocio o cualquier segmento en particular, apoyando el control y seguimiento de operaciones específicas, facilitando el análisis financiero por área o proyecto.
- Balanza de comprobación del ejercicio. - Esta balanza muestra los cargos y abonos acumulados de todo el ejercicio que nos ayuda a realizar pruebas globales para auditorías de estados financieros.
- Balanza de comprobación a 12 periodos. – Esta balanza permite comparar los saldos y movimientos entre diferentes periodos contables, facilitando el análisis de variaciones y tendencias financieras. Es especialmente útil para detectar inconsistencias, apoyar en el cierre del ejercicio y facilitar la auditoría de la información contable.
- Balanza de comprobación con cuenta complementaria. - Presenta en un solo reporte las cuentas registradas en moneda nacional y las cuentas configuradas en moneda extranjera. Las cuentas en moneda nacional se muestran de forma habitual. En cambio, las cuentas configuradas en moneda extranjera se presentan en dos registros:
- Cuenta principal: Muestra los importes registrados en la moneda de origen de la cuenta (USD, EUR o CAD).
- Cuenta complementaria: Muestra el importe complementario necesario para convertir los movimientos y saldos de la cuenta principal a pesos (moneda nacional), de manera que la suma de ambas refleje el valor contable en moneda nacional.
Por su parte, la balanza de Contabilidad Electrónica debe cumplir con la estructura técnica establecida en el Anexo 24 de la Resolución Miscelánea Fiscal, respetando el catálogo de claves definido por el SAT.
Entre otros datos, el archivo debe contener:
- Código agrupador o número de cuenta.
- Saldo inicial.
- Movimientos deudores del periodo.
- Movimientos acreedores del periodo.
- Saldo final.
Asimismo, la autoridad fiscal valida que la estructura del archivo cumpla con el estándar técnico publicado en el Anexo 24 antes de aceptar su recepción.
Objetivo de la balanza de comprobación
Desde el punto de vista contable, la finalidad principal de la balanza de comprobación es verificar el cumplimiento del principio de partida doble, comprobando que el total de los cargos sea igual al total de los abonos registrados durante un periodo determinado.
Sin embargo, su utilidad va mucho más allá de esta validación matemática. En la práctica, constituye una herramienta de control que permite:
- Verificar la correcta acumulación de los movimientos contables
- Detectar errores de registro, clasificación o afectación de cuentas
- Facilitar conciliaciones contables antes del cierre mensual o anual
- Servir como base para la elaboración de los estados financieros
- Apoyar procesos de auditoría, revisiones fiscales y determinación de contribuciones.
Diferencia entre balanza de comprobación y balance
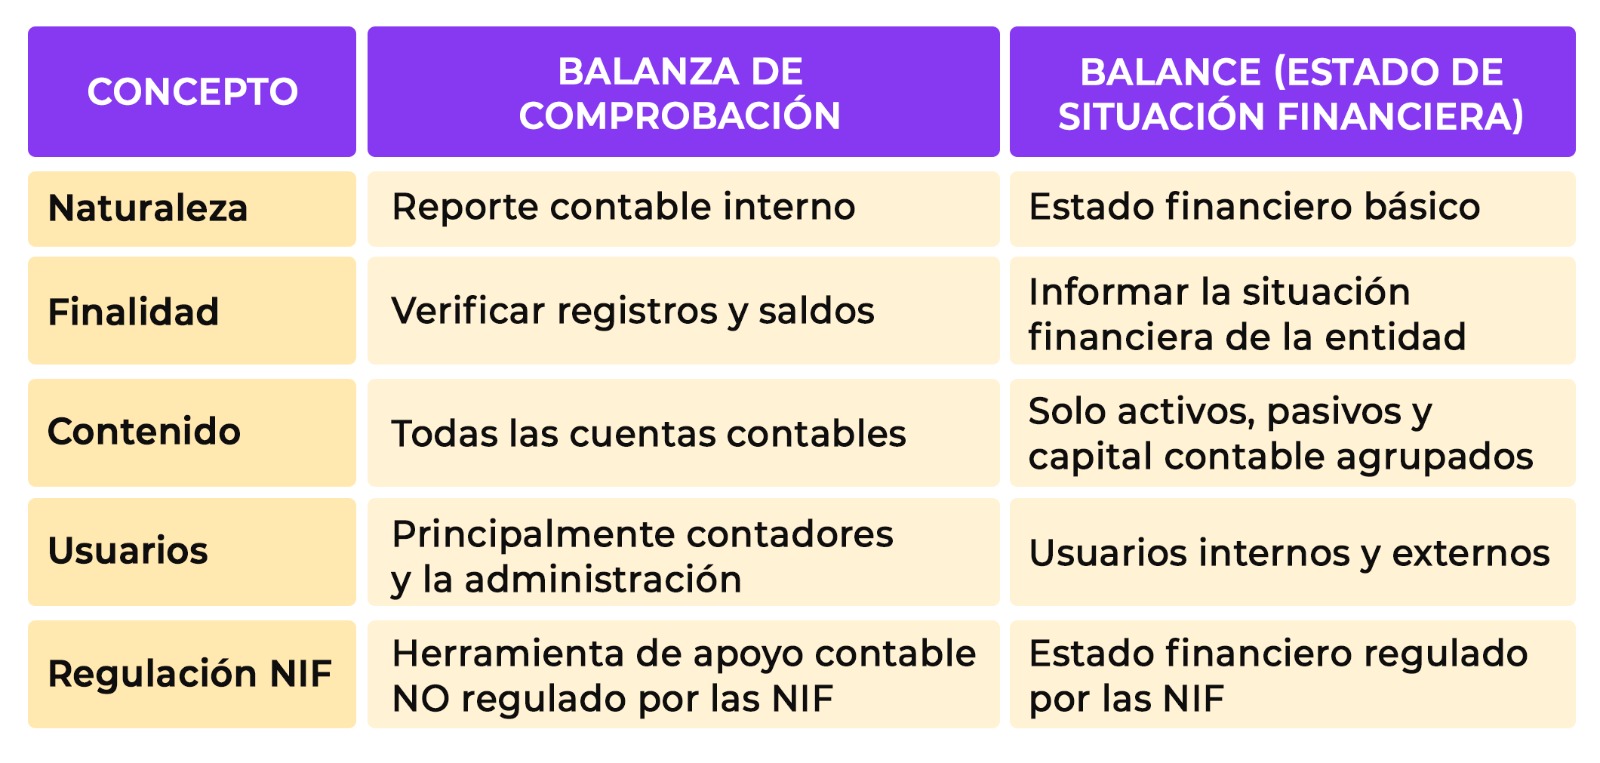
En la práctica contable es común que exista confusión al utilizar los términos balanza y balance, ya que ambos conceptos tienen una pronunciación similar. Sin embargo, se refieren a reportes con objetivos y características diferentes.
El Balance General, denominado por las Normas de Información Financiera (NIF) como Estado de Situación Financiera, es un estado financiero básico que muestra la situación financiera de una entidad en una fecha determinada. Presenta los activos, pasivos y capital contable, con base en la ecuación contable:
Activo = Pasivo + Capital Contable
Por otro lado, la balanza de comprobación integra cuentas de balance (activo, pasivo y capital) más las cuentas de resultados (ingresos y gastos). Es decir, una balanza de comprobación nunca tendrá la cuenta de “utilidad o pérdida del periodo o ejercicio”, ya que esta cuenta proviene de hacer el cierre del periodo o ejercicio, neteando las cuentas de resultados y expresando la utilidad o pérdida en el balance general.
Conclusión
La balanza de comprobación es mucho más que un requisito contable; representa una herramienta clave para verificar la correcta integración de los registros financieros y garantizar la consistencia de la información antes de la elaboración de los estados financieros y del cumplimiento de las obligaciones fiscales. Dominar tanto su fundamento legal como los lineamientos técnicos aplicables permite a los contadores fortalecer la calidad de la información y afrontar con mayor seguridad cualquier proceso de revisión o fiscalización.
En un entorno donde el cumplimiento normativo y la eficiencia operativa son cada vez más importantes, contar con herramientas tecnológicas que simplifiquen estos procesos marca una diferencia significativa.
Con Contadigital®, puedes generar balanzas contables en distintos formatos y la balanza de contabilidad electrónica de forma rápida, precisa y conforme a los requerimientos contables y fiscales vigentes, facilitando el trabajo diario y reduciendo el riesgo de errores.


